Kurz gesagt
Bei der Umschlagmethode bekommt jede Ausgabenkategorie zu Monatsbeginn einen festen Betrag, ihren Umschlag. Ist er leer, gibst du dort bis zum nächsten Monat nichts mehr aus. Mit Bargeld steckst du die Scheine in beschriftete Umschläge, auf dem Handy bekommt jede Kategorie ein Budget. Von 800 € für den Alltag sind davon zum Beispiel 350 € für Lebensmittel.
- Jeder Umschlag
- Ein fester Betrag für eine Kategorie
- Ist er leer
- Dort nichts mehr bis zum nächsten Monat
- Fixkosten
- Gehen vorher ab, nicht aus den Umschlägen
- Geht mit
- Bargeld oder einer App
Auf dieser Seite
So funktioniert die Umschlagmethode
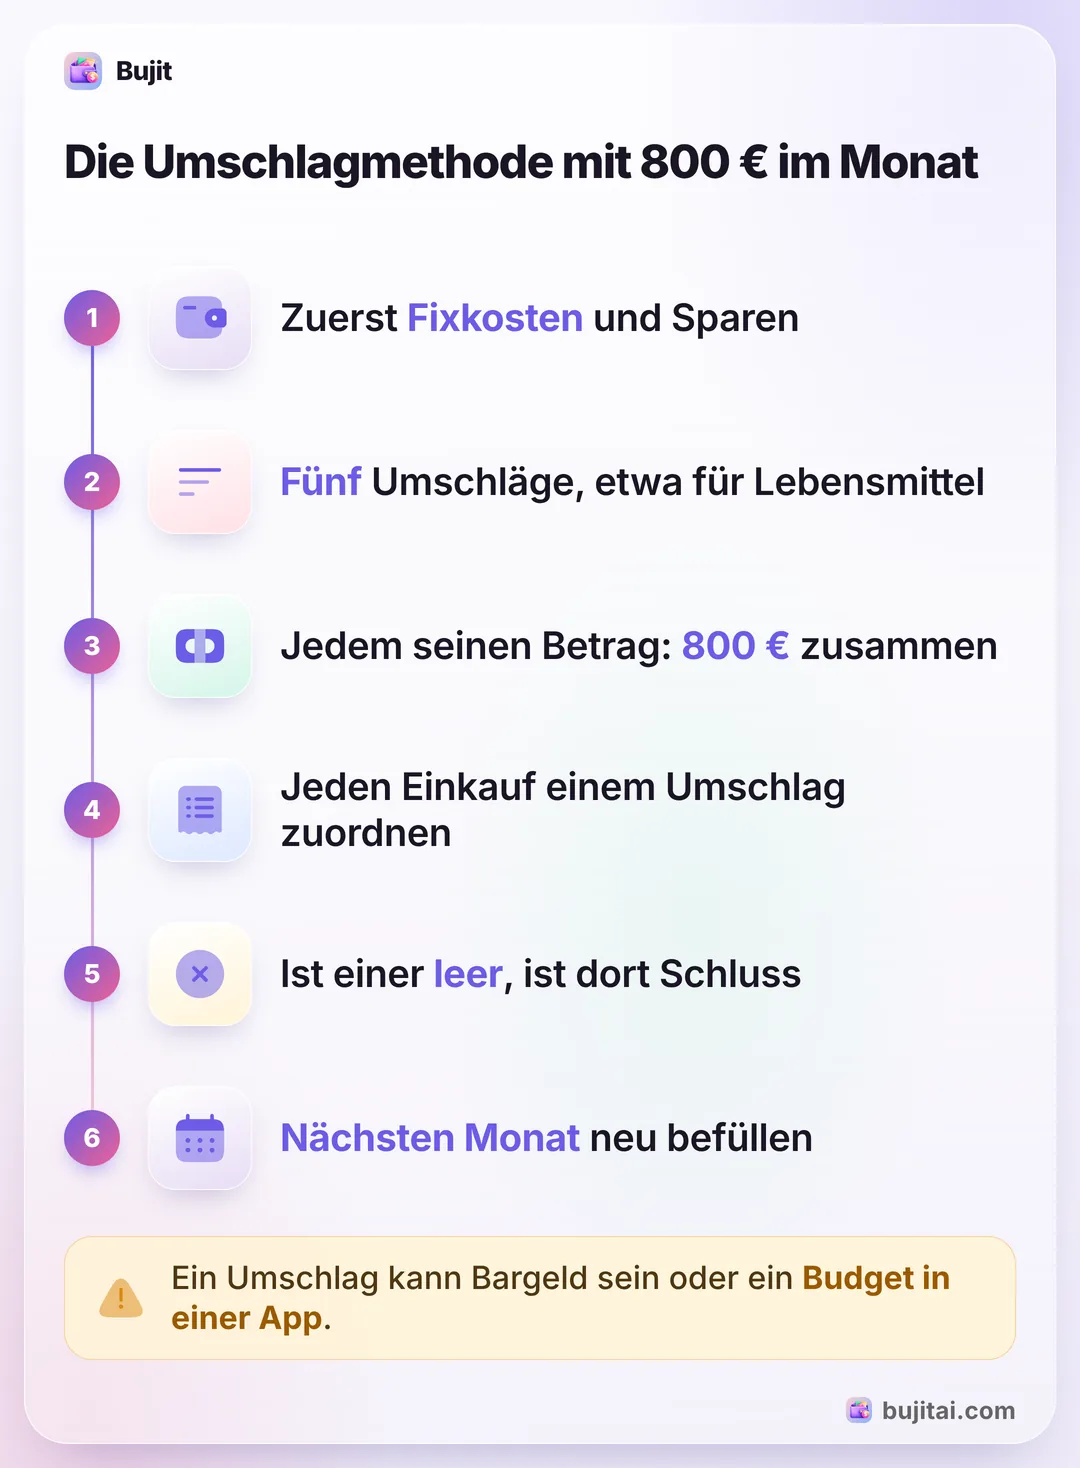
Die Umschlagmethode gibt jeder Art von Ausgaben zu Monatsbeginn einen festen Betrag, und wenn er weg ist, ist Schluss. Klassisch steckt das Geld bar in beschrifteten Umschlägen: einer für Lebensmittel, einer fürs Tanken, einer für Freizeit. Die Grundidee, wie Schwäbisch Hall sie beschreibt: Budget nach den Fixkosten planen, Bargeld abheben, auf Umschläge verteilen und nur ausgeben, was drinsteckt. Schritt für Schritt, mit nichts als Umschlägen und einem Stift:
- Fang beim Netto an. Nimm, was nach Steuern und Sozialabgaben auf deinem Konto landet, nicht dein Brutto.
- Zieh Fixkosten und Sparrate zuerst ab. Miete, Strom, Versicherungen und Kreditraten laufen per Dauerauftrag oder Lastschrift, und das Sparen geht ab, sobald das Gehalt kommt. Die Umschläge sind für das, was übrig bleibt.
- Wähl ein paar Umschläge. Nimm die Kategorien, die von Monat zu Monat schwanken und bei denen du gern zu viel ausgibst: Lebensmittel, Essen gehen, Tanken, Drogerie und Freizeit. Schwäbisch Hall rät, nicht zu kleinteilig zu werden und mit wenigen Kategorien anzufangen.
- Befüll jeden Umschlag. Heb das Geld für den Monat ab und verteil es. Zusammen ergeben die Umschläge genau das, was nach Fixkosten und Sparen übrig ist, nicht mehr.
- Zahl nur aus dem passenden Umschlag. Der Wocheneinkauf kommt aus dem Lebensmittel-Umschlag. Ist er leer, gibt es in dieser Kategorie nichts mehr bis zum nächsten Monat.
- Fang nächsten Monat neu an. Schau, welche Umschläge leer waren und in welchen etwas übrig blieb, und pass die Beträge an, bevor du sie wieder befüllst.
Wenn du noch nie einen Monat zusammengerechnet hast, liefert dir dein erster Monat mit Haushaltsbuch die Beträge zum Start. Und wer sein Netto erst grob aufteilen will, beginnt mit einer Aufteilung nach 50-30-20 und verteilt danach, was für den Alltag bleibt, auf die Umschläge.
Rechenbeispiel: Umschlagmethode mit 800 € im Monat
Angenommen, nach Warmmiete, Strom, Versicherungen, Handyvertrag und 300 € aufs Sparkonto bleiben dir von deinem Netto 800 € für den Alltag. Genau die kommen in die Umschläge:
| Pro Monat | Was daraus bezahlt wird | |
|---|---|---|
| Lebensmittel | 350 € | Supermarkt, Discounter, Bäcker |
| Essen gehen | 100 € | Restaurant, Lieferdienst, Coffee-to-go |
| Tanken | 120 € | Sprit, Parken |
| Drogerie & Friseur | 70 € | dm, Rossmann, Haarschnitt |
| Freizeit | 160 € | Kino, Konzerte, Hobbys, Ausgehen |
Was nur einmal im Jahr fällig wird, etwa die Kfz-Versicherung oder ein Vereinsbeitrag, kann einen eigenen Umschlag bekommen, in den jeden Monat ein Zwölftel des Jahresbetrags wandert. So ist das Geld da, wenn die Rechnung kommt.
Wird ein Umschlag Mitte des Monats knapp, hast du zwei ehrliche Möglichkeiten: in dieser Kategorie aufhören oder bewusst Geld aus einem anderen Umschlag hinüberschieben, zum Beispiel 40 € von Freizeit zu Lebensmitteln. Was die Methode kaputt macht, ist das Auffüllen vom Sparkonto, mit der Kreditkarte oder über den Dispo.
Bargeld-Umschläge oder Handy
In Deutschland passt Bargeld noch gut zur Methode. Laut der Bundesbank-Studie zum Zahlungsverhalten 2025 wurden 45 Prozent aller Zahlungen bar erledigt, 6 Prozentpunkte weniger als 2023. Damit lief erstmals mehr als die Hälfte bargeldlos, und gemessen am Umsatz kam Bargeld nur auf 23 Prozent. Bei Einkäufen vor Ort konnten die Befragten in 94 Prozent der Fälle bar bezahlen, im Nahverkehr und an Selbstbedienungskassen aber seltener.
Schwäbisch Hall nennt die Nachteile, wenn du ganz auf Bargeld setzt:
- Abos und Online-Käufe passen in keinen Umschlag. Streaming, Online-Shopping und alles, was per Lastschrift läuft, bezahlst du nicht aus einem Umschlag. Ein Abo, das du kaum nutzt und über dein iPhone abgeschlossen hast, kannst du direkt in den iPhone-Einstellungen kündigen.
- Das Geld liegt herum. Bargeld zu Hause bringt keine Zinsen und kann verloren gehen oder gestohlen werden.
- Es kostet Zeit. Jeden Monat Geld abzuheben, zu sortieren und zu verteilen, erfordert Disziplin.
Dazu kommt: Bargeld hinterlässt keine Spur, wenn du es nicht aufschreibst. Am Monatsende weißt du, dass der Umschlag leer ist, aber nicht, wohin das Geld gegangen ist.
Die digitale Variante behält die Umschläge, verlegt sie aber in eine App: Jede Kategorie bekommt ein Budget, und jede Zahlung, ob bar oder mit Karte, wird davon abgezogen. Einzige Bedingung: Du trägst jede Zahlung ein, denn eine Girocard-Zahlung hält dich nicht so auf wie ein leerer Umschlag. Ein Mix geht auch. Nimm Bargeld nur für den Umschlag, bei dem du am häufigsten zu viel ausgibst, oft Essen gehen oder Freizeit, und behalte den Rest auf dem Handy im Blick. Wer die Bargeld-Variante mag: Cash Stuffing, wie es gerade auf Instagram und TikTok kursiert, ist dieselbe Idee mit Ordner und Geldfächern, und wer Barausgaben mitzählt, behält das Bargeld in den Monatssummen.
Was die Umschlagmethode nicht leistet
- Sie plant deine Fixkosten nicht. Miete und Versicherungen liegen außerhalb der Umschläge, du musst also vorher wissen, dass sie gedeckt sind.
- Kartenzahlungen leeren keinen Umschlag von selbst. Ordnest du sie nicht zu, macht die Karte den Stopp unsichtbar.
- Sie sagt dir nicht, wie viel in jeden Umschlag gehört. Ein geschätzter Betrag ist oft schon vor Monatsende weg. Fang mit dem an, was du letzten Monat wirklich ausgegeben hast.
| Bargeld-Umschläge | Tabelle | Banking-App | Bujit | |
|---|---|---|---|---|
| Zeigt, was in jedem Umschlag übrig ist | Geld zählen | Mit Formeln | Manche Banken | Verbrauchtes Budget, mit Balken |
| Warnt, wenn ein Umschlag fast leer ist | Du siehst ihn dünner werden | Mit bedingter Formatierung | Manche Banken | Ein Hinweis, wenn du in der App einträgst |
| Funktioniert für Kartenzahlungen | ||||
| Funktioniert für Barzahlungen | Nur als Abhebung | |||
| Braucht einen Bank-Login | Nein | Nein | Ja | Nein |
So nutzt du die Umschlagmethode in Bujit
Bujit, die Ausgaben-App, die wir entwickeln, macht aus dem Budget jeder Kategorie einen Umschlag. Du legst die Beträge einmal im Tab Budgets fest, ohne Bank-Login und ohne Benutzerkonto, und jede Ausgabe, die du einträgst, geht von ihrem Umschlag ab.
In Bujit
Bujit holen- Mach aus jedem Umschlag ein Kategorie-Budget. Öffne Budgets, tippe unter einer Kategorie auf Budget festlegen, gib den Betrag ein und tippe auf Speichern. Für das Beispiel oben sind das die Kategorien Essen für Lebensmittel, Transport fürs Tanken, Einkaufen für Drogerie und Friseur und Unterhaltung für die Freizeit.
- Leg die Umschläge an, die Bujit nicht hat. Für „Essen gehen“ tippst du auf der Startseite auf das Zahnrad, dann auf Kategorien und auf +, gibst den Namen ein, tippst auf Speichern und gibst der neuen Kategorie auf dieselbe Weise ein Budget.
- Setz das Monatsbudget auf die Summe. Wenn du nur die Ausgaben aus den Umschlägen einträgst, tippe auf der Karte Monatsbudget auf Festlegen, gib 800 € als Betrag ein und tippe auf Speichern. Dann siehst du auf einen Blick, was in allen Umschlägen zusammen noch übrig ist.
- Leg fest, wann du Bescheid bekommst. Zieh auf der Karte einer Kategorie den Regler Benachrichtigen bei auf den gewünschten Wert, etwa 80 %. Ein Hinweis erscheint, wenn eine Ausgabe, die du in der App einträgst, diese Grenze erreicht.
- Trag jede Zahlung ein, auch bar. Tippe oben rechts auf +, dann auf Manuelle Eingabe, gib Betrag, Zweck und Kategorie ein und tippe auf Speichern.
- Schieb Geld bewusst zwischen Umschlägen. Tippe auf die Karte einer Kategorie, um ihren Betrag zu ändern. Senk einen Umschlag um so viel, wie du einen anderen erhöhst, damit die Summe gleich bleibt.
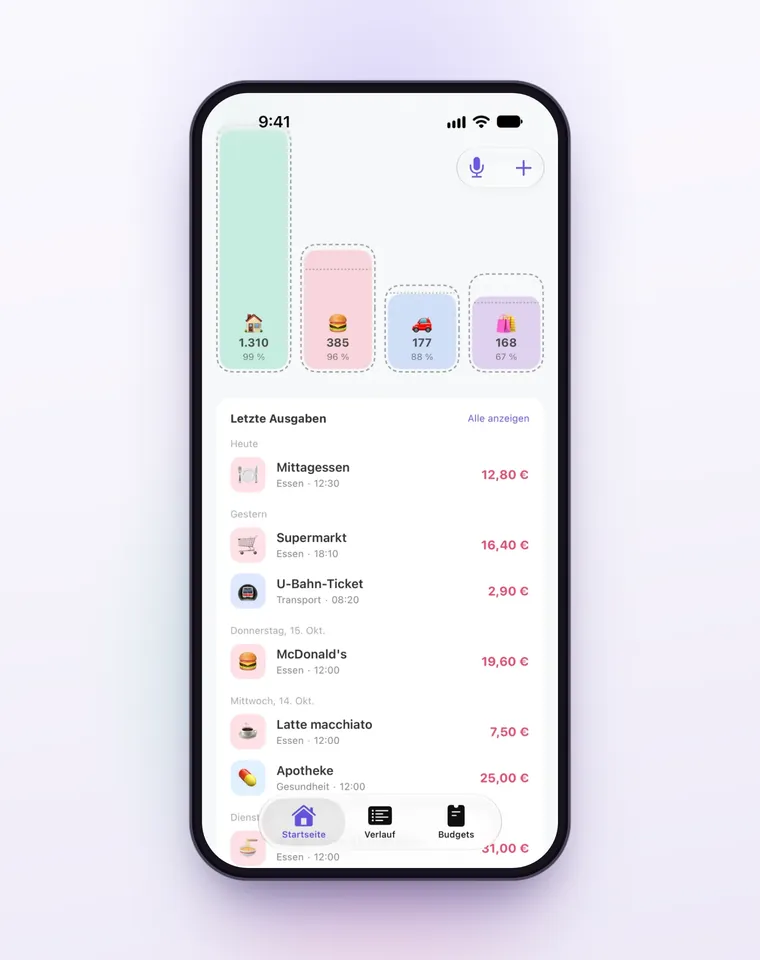
Jede Karte zeigt mit einem Balken, wie viel von ihrem Budget verbraucht ist, meldet über 80 % Limit fast erreicht und, sobald du über dem Budget liegst, zum Beispiel Budget um 12,00 € überschritten. Budgets zählen den laufenden Monat und beginnen am 1. neu. Übriges Geld wird nicht übertragen, schieb es also selbst aufs Sparkonto.
Auf dem iPhone kann eine Kurzbefehle-Automation jede Apple-Pay-Zahlung erfassen, bei der du dein iPhone ans Terminal hältst. Du richtest sie einmal ein, los geht es auf der Startseite über das Zahnrad und Apple Pay erfassen. Sie ordnet nur in Bujits sechs eingebaute Kategorien ein, Restaurantzahlungen verschiebst du also selbst in „Essen gehen“. Bei diesen Zahlungen erscheint kein Budget-Hinweis, schau deshalb auch einmal pro Woche in Budgets. Spracheingabe und Belegscan gehören zu Bujit Pro und senden die dafür nötigen Daten erst nach deiner Zustimmung an Google Gemini. Deine Ausgaben werden auf deinem iPhone gespeichert.
Welcher Weg passt zu dir?
- Du zahlst meist bar und willst einen harten Stopp: echte Umschläge, jeden Monat nach dem Gehalt neu befüllt.
- Du magst Formeln und willst das ganze Jahr sehen: eine Tabelle mit einer Zeile pro Umschlag und einer Spalte für den Restbetrag, zum Beispiel selbst gebaut in Google Tabellen mit SUMMEWENN.
- Du zahlst fast alles mit einer Karte: Die Kategorien deiner Banking-App können reichen, wenn du dort für jede ein Limit setzen kannst.
- Du zahlst bar und mit Karte und willst den Stand jedes Umschlags sehen, ohne zu rechnen: eine Ausgaben-App wie Bujit, mit jedem Umschlag als Kategorie-Budget.
Gib den Umschlägen zwei Monate, bevor du sie beurteilst. Der erste zeigt dir, welche Beträge geraten waren, und meist passt es im zweiten.
Häufige Fragen
Was ist die Umschlagmethode?
Eine Budgetmethode, bei der jede Ausgabenkategorie zu Beginn des Monats einen festen Betrag bekommt, ihren Umschlag. Du gibst nur aus, was im Umschlag ist, und ist er leer, ist in dieser Kategorie bis zum nächsten Monat Schluss. Die Umschläge können Bargeld enthalten oder Budgets in einer App sein.
Funktioniert die Umschlagmethode nur mit Bargeld?
Nein. Die klassische Variante nutzt Bargeld in beschrifteten Umschlägen, aber das Prinzip funktioniert auch digital: Die Kategorien einer App sind dann die Umschläge. Schwäbisch Hall rät ohnehin, die Methode mit einem Finanz-Tracker oder einer App zu kombinieren. Wichtig ist nur, dass du jede Zahlung ihrem Umschlag zuordnest.
Was kommt in die Umschläge und was nicht?
Die Ausgaben, die von Monat zu Monat schwanken: Lebensmittel, Essen gehen, Tanken, Drogerie und Freizeit. Miete, Strom, Versicherungen und Kreditraten laufen besser per Dauerauftrag oder Lastschrift, und das Sparen geht ab, sobald das Gehalt kommt. Abos und Online-Einkäufe lassen sich ohnehin nicht aus einem Bargeld-Umschlag bezahlen.
Was passiert mit dem Geld, das am Monatsende übrig ist?
Das entscheidest du: aufs Sparkonto überweisen, für ein Ziel zurücklegen oder im Umschlag für den nächsten Monat lassen. In Bujit beginnt das Budget jeder Kategorie jeden Monat neu, und Übriges wird nicht übertragen. Das Geld schiebst du also selbst aufs Sparkonto.
Was tun, wenn ein Umschlag vor Monatsende leer ist?
Hör auf, in dieser Kategorie auszugeben, oder schieb bewusst Geld aus einem anderen Umschlag hinüber, etwa von Freizeit zu Lebensmitteln. Füll ihn nicht vom Sparkonto, mit der Kreditkarte oder dem Dispo auf, sonst verlieren die Umschläge ihren Sinn. Ist derselbe Umschlag jeden Monat leer, ist sein Betrag zu niedrig.
Kann ich die Umschlagmethode in Bujit nutzen?
Ja. Öffne Budgets, tippe unter einer Kategorie auf „Budget festlegen“, gib den Betrag des Umschlags ein und tippe auf „Speichern“. Jede Karte zeigt dann, wie viel vom Budget verbraucht ist, meldet über 80 % „Limit fast erreicht“ und, sobald du über dem Budget liegst, um wie viel. Mit „Benachrichtigen bei“ bekommst du einen Hinweis, wenn eine Ausgabe, die du in der App einträgst, die gewählte Grenze erreicht.
Quellen
- Cash Stuffing: Mit der Umschlagmethode zum Spar-Erfolg (Schwäbisch Hall) (geprüft am 9. Nov. 2026)
- Zahlungsverhalten in Deutschland 2025 (Deutsche Bundesbank) (geprüft am 9. Nov. 2026)