Kurz gesagt
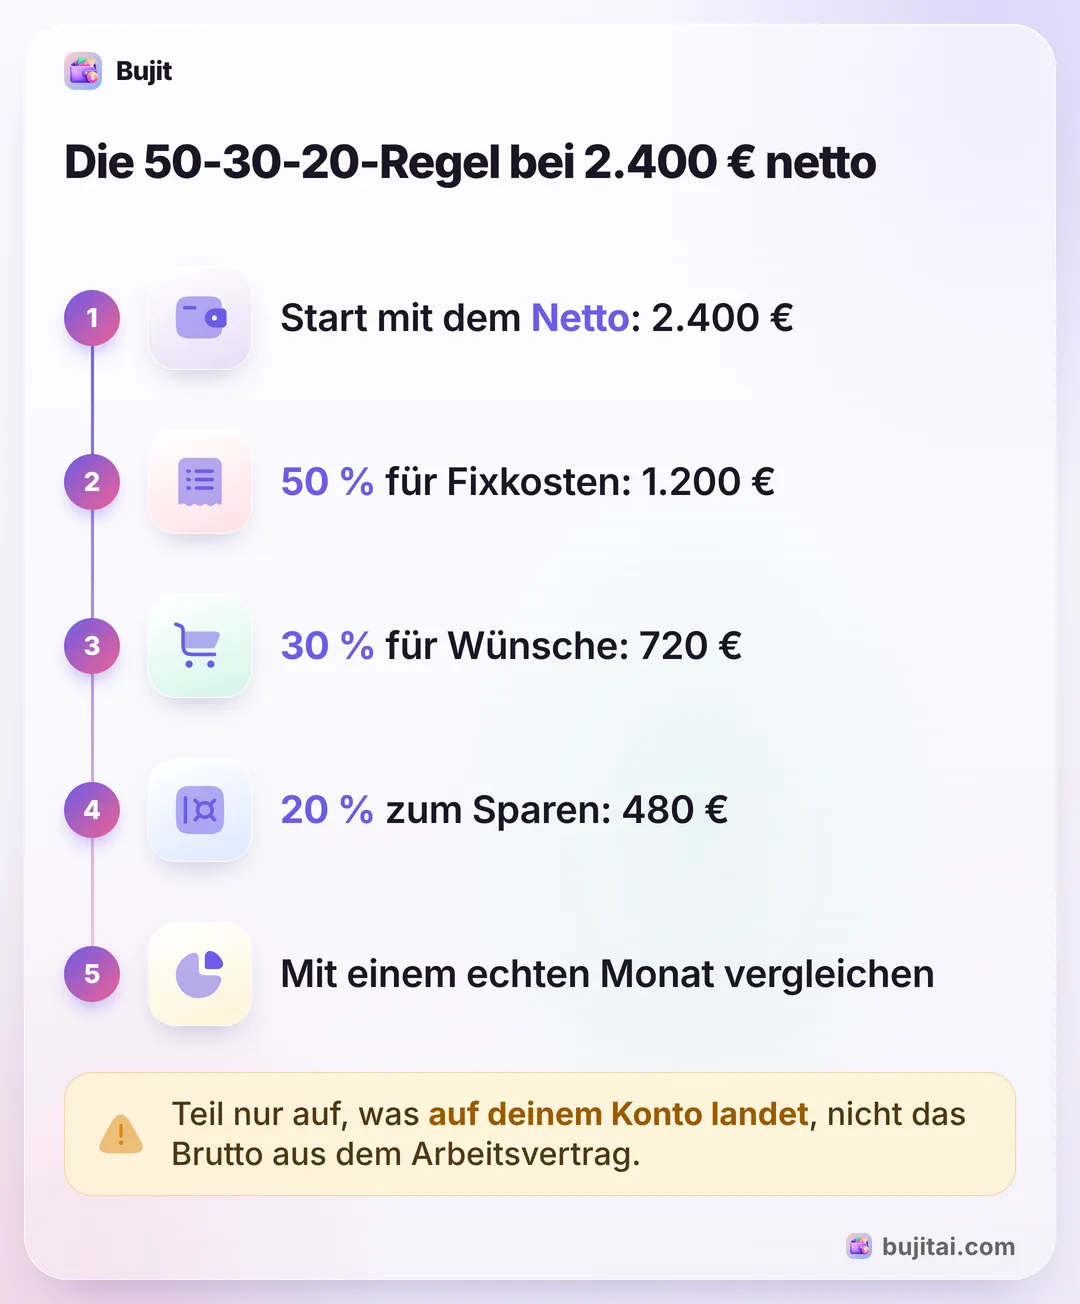
Die 50-30-20-Regel teilt dein Nettoeinkommen, nicht dein Brutto: 50 Prozent für Fixkosten wie Miete, Strom und Lebensmittel, 30 Prozent für Wünsche wie Essen gehen und Hobbys und 20 Prozent zum Sparen. Bei 2.400 € netto sind das 1.200 €, 720 € und 480 €. Vergleiche die Aufteilung mit einem echten Monat.
- Fixkosten
- 50 % vom Netto
- Wünsche
- 30 %
- Sparen
- 20 %
- Aufgeteilt wird
- Das Netto, nicht das Brutto
Auf dieser Seite
So funktioniert die 50-30-20-Regel
Die 50-30-20-Regel teilt das Geld, das jeden Monat auf deinem Konto landet, in drei Teile: die Hälfte für Fixkosten und alles, was du zum Leben brauchst, 30 Prozent für persönliche Wünsche und 20 Prozent zum Sparen. Bekannt gemacht hat sie das Buch „All Your Worth“ von Elizabeth Warren und Amelia Warren Tyagi. Mehr als einen Taschenrechner brauchst du dafür nicht.
- Fang beim Netto an. Nimm, was nach Steuern und Sozialabgaben auf deinem Konto landet, nicht dein Brutto. Zähl nur, was sicher jeden Monat kommt: Weihnachtsgeld und Geldgeschenke lässt du laut Verbraucherzentrale bei den regelmäßigen Einnahmen weg.
- 50 Prozent für Fixkosten. Die Sparkasse zählt dazu Miete oder Kreditrate, Strom, Versicherungen, Mobilität und die regelmäßigen Kosten für Lebensmittel. Was nur ein- oder zweimal im Jahr fällig wird, etwa eine Versicherung oder die Kfz-Steuer, rechnest du laut Verbraucherzentrale auf einen Monat um.
- 30 Prozent für Wünsche. Was dein Leben angenehmer macht, ohne nötig zu sein: Hobbys, Ausgehen, neue Kleidung, der Coffee-to-go auf dem Weg zur Arbeit.
- 20 Prozent zum Sparen. Zuerst für einen Notgroschen, dann für größere Ziele und die Altersvorsorge, am besten per Dauerauftrag auf ein eigenes Konto, gleich wenn das Gehalt kommt.
- Leg einen echten Monat daneben. Rechne die Ausgaben vom letzten Monat zusammen, ordne jede Kategorie den Fixkosten oder den Wünschen zu und teile die Summen durch dein Netto. Wo deine Aufteilung am weitesten von 50-30-20 weg ist, fängst du an.
Wenn du noch nie einen Monat zusammengerechnet hast, zeigt dir ein Haushaltsbuch in fünf Schritten, wie du an die echten Zahlen kommst.
Rechenbeispiel: 2.400 € netto
Nimm 2.400 € netto im Monat. Das ist der Betrag, der auf dem Konto landet, nach Lohnsteuer, gegebenenfalls Kirchensteuer und den Beiträgen zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Genau den teilst du auf, nicht das Brutto aus dem Arbeitsvertrag.
| Anteil | Pro Monat | Was dazugehört | |
|---|---|---|---|
| Fixkosten | 50 % | 1.200 € | Warmmiete, Strom, Lebensmittel, Versicherungen, Monatsticket |
| Wünsche | 30 % | 720 € | Essen gehen, Hobbys, Kleidung, Urlaub |
| Sparen | 20 % | 480 € | Notgroschen, Altersvorsorge, Sondertilgungen |
20 Prozent sind ehrgeizig: Laut Sparkasse lag die Sparquote der privaten Haushalte in Deutschland 2025 bei gut 10 Prozent. Wer 20 Prozent spart, liegt also deutlich über dem Durchschnitt. Wer weniger schafft, fängt mit dem an, was geht, und erhöht den Betrag mit jeder Gehaltserhöhung.
Was zu Fixkosten, Wünschen und Sparen gehört
Das meiste ordnet sich von selbst. Ein paar Dinge nicht:
- Lebensmittel sind Fixkosten, Essen gehen ist ein Wunsch, auch wenn beides Essen ist. Halt beides getrennt, sonst versteckt die Kategorie Essen genau den Teil, bei dem du kürzen kannst.
- Handy, Internet und sogar Streaming zählt die Sparkasse zu den Fixkosten. Du kannst Streaming genauso gut zu den Wünschen rechnen. Entscheide dich einmal und bleib dabei, damit deine Monate vergleichbar sind.
- Die Kreditrate gehört zu den Fixkosten, wie die Miete. Was du darüber hinaus tilgst, zählt zu den 20 Prozent.
- Jährliche Kosten wie Versicherungen, Kfz-Steuer oder Mitgliedsbeiträge rechnest du auf einen Monat um und legst den Betrag jeden Monat zurück. Wer seine Verträge durchgeht, findet hier oft Abos, die keiner mehr nutzt: Abos auf dem iPhone kündigen geht in ein paar Schritten.
Wenn die Fixkosten mehr als 50 Prozent ausmachen
Schon die Miete allein kann die 50-Prozent-Grenze sprengen. Laut Sparkasse gehen für Miete und Nebenkosten oft 35 bis 45 Prozent des Nettoeinkommens weg, in Städten verschlingen Wohnkosten oft mehr als 50 Prozent. Zahlst du von 2.400 € netto 900 € Warmmiete und kommen Strom, Lebensmittel, Versicherungen und das Monatsticket dazu, liegst du schnell bei rund 60 Prozent Fixkosten.
Das heißt nicht, dass die Regel nichts taugt. Die Sparkasse schlägt für solche Fälle zum Beispiel 60-20-20 oder 70-20-10 vor. Kürze zuerst bei den Wünschen und spar weiter, auch wenn es gerade nur 10 Prozent sind. Wenn die Miete sinkt oder das Gehalt steigt, gehst du wieder Richtung 20 Prozent. Willst du die festen Kosten genauer prüfen, hilft es, deine Fixkosten einzeln aufzulisten.
Was die 50-30-20-Regel nicht leistet
- Sie teilt auf, sie zählt nicht mit. Sie sagt dir, dass 720 € für Wünsche da sind. Sie sagt dir nicht, wie viel davon am 18. schon weg ist.
- Einkäufe ordnen sich nicht von selbst. Ein Wocheneinkauf mit Lebensmitteln und einer Flasche Wein ist teils Fixkosten, teils Wunsch.
- Sie ist nur so gut wie deine echten Zahlen. Eine Aufteilung aus Schätzungen sieht gut aus, bis du den ersten Monat nachrechnest.
| Heft | Tabelle | Banking-App | Bujit | |
|---|---|---|---|---|
| Rechnet die Aufteilung aus deinem Netto aus | Von Hand | Mit einer Formel | Manche Banken | Von Hand, einmal |
| Zeigt, was von jedem Anteil übrig ist | Wenn du nachrechnest | Mit Formeln | Manche Banken | Verbrauchtes Budget, mit Balken |
| Warnt, wenn das Budget einer Kategorie fast aufgebraucht ist | Mit bedingter Formatierung | Manche Banken | Ein Hinweis, wenn du in der App einträgst | |
| Erfasst Bargeld | Nur als Abhebung | |||
| Braucht einen Bank-Login | Nein | Nein | Ja | Nein |
So nutzt du die 50-30-20-Regel in Bujit
Bujit, die Ausgaben-App, die wir entwickeln, erfasst Ausgaben, keine Einnahmen. Die Aufteilung rechnest du also einmal aus deinem Netto aus, danach hält der Tab Budgets sie fest, ohne Bank-Login und ohne Benutzerkonto.
In Bujit
Bujit holen- Schau dir zuerst den letzten Monat an. Öffne den Verlauf, tippe auf Diesen Monat und wähle Letzter Monat. Tippe dann auf eine Kategorie, um ihre Summe zu sehen. Rechne Fixkosten und Wünsche getrennt zusammen und teile beide Summen durch dein Netto. Neu bei Bujit? Nimm diesmal die Kontoauszüge und Kartenabrechnungen vom letzten Monat.
- Setz das Monatsbudget auf Fixkosten plus Wünsche. Öffne Budgets, tippe auf der Karte Monatsbudget auf Festlegen, gib den Betrag ein und tippe auf Speichern. Bei 2.400 € netto sind das 1.920 €, so bleiben die 480 € zum Sparen außen vor.
- Gib jeder Kategorie ihren Anteil. Tippe unter einer Kategorie auf Budget festlegen, gib den Betrag ein und tippe auf Speichern. Wohnen, Essen, Transport und Gesundheit enthalten die meisten Fixkosten, Unterhaltung und Einkaufen die meisten Wünsche.
- Leg fest, wann du Bescheid bekommst. Sobald eine Kategorie ein Budget hat, ziehst du auf ihrer Karte den Regler Benachrichtigen bei auf den gewünschten Wert, etwa 80 %. Ein Hinweis erscheint, wenn eine Ausgabe, die du in der App einträgst, diese Grenze erreicht.
- Trag beim Bezahlen ein. Tippe oben rechts auf +, dann auf Manuelle Eingabe, gib Betrag, Zweck und Kategorie ein und tippe auf Speichern.
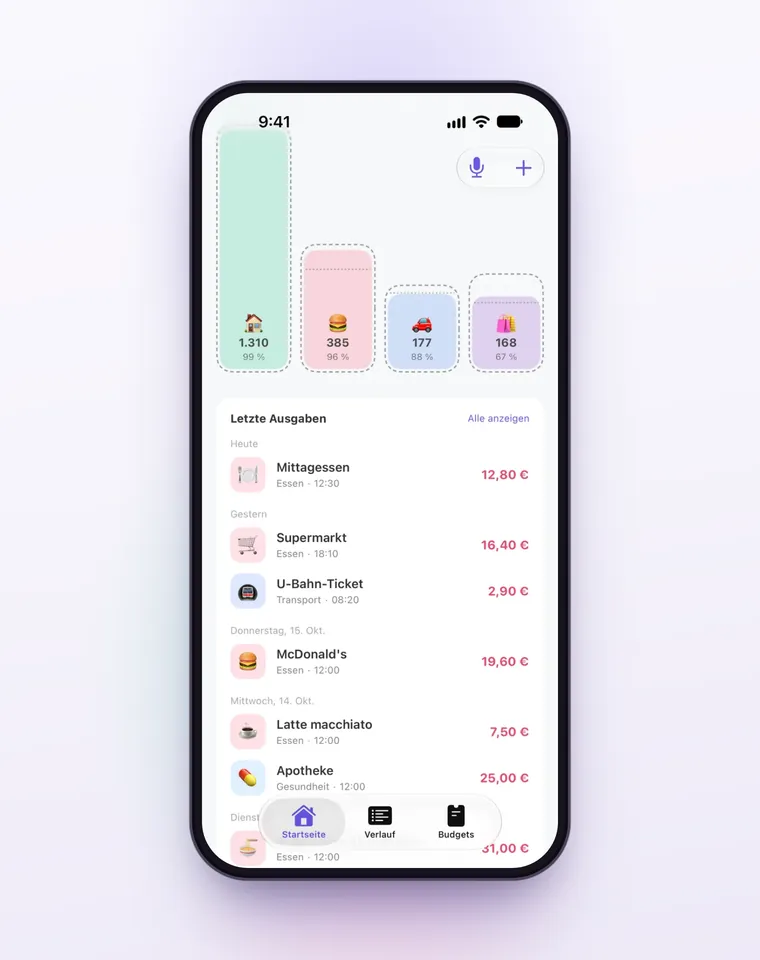
In der Kategorie Essen landen Lebensmittel und Essen gehen zusammen. Um den Wunsch getrennt zu sehen, leg eine Kategorie „Essen gehen“ an: Tippe auf der Startseite auf das Zahnrad, dann auf Kategorien und auf +. Auf dem iPhone kann eine Kurzbefehle-Automation jede Apple-Pay-Zahlung erfassen, bei der du dein iPhone ans Terminal hältst. Sie ordnet aber nur in Bujits sechs eingebaute Kategorien ein, Restaurantzahlungen verschiebst du also selbst in „Essen gehen“. Bei diesen Zahlungen erscheint kein Budget-Hinweis, schau deshalb auch einmal pro Woche in Budgets. Spracheingabe und Belegscan gehören zu Bujit Pro und senden die dafür nötigen Daten erst nach deiner Zustimmung an Google Gemini. Deine Ausgaben werden auf deinem iPhone gespeichert.
Welcher Weg passt zu dir?
- Du willst die Regel einmal ausprobieren und sehen, wo du stehst: ein Taschenrechner und die Kontoauszüge vom letzten Monat.
- Du magst Formeln und willst das ganze Jahr sehen: eine Tabelle mit je einer Spalte für Fixkosten, Wünsche und Sparen, etwa auf Basis einer Haushaltsbuch-Vorlage für Google Tabellen.
- Du zahlst fast alles mit einer Karte: Die Kategorien deiner Banking-App können reichen, wenn du sie jede Woche den Fixkosten und Wünschen zuordnest.
- Du zahlst bar und mit Karte und willst den Stand jedes Anteils sehen, ohne zu rechnen: eine Ausgaben-App wie Bujit, mit der Aufteilung als Budgets. Wer viel bar zahlt, kann die Anteile auch mit Umschlägen voller Bargeld einteilen.
Gib der Aufteilung einen vollen Monat mit echten Zahlen, bevor du sie beurteilst. Meist ist es der zweite Monat, in dem die Prozente zu deinem Leben passen.
Häufige Fragen
Was ist die 50-30-20-Regel?
Eine Faustregel, um dein monatliches Nettoeinkommen aufzuteilen: etwa 50 Prozent für Fixkosten und alles, was du zum Leben brauchst, 30 Prozent für persönliche Wünsche und 20 Prozent zum Sparen. Bekannt gemacht hat sie das Buch „All Your Worth“ von Elizabeth Warren und Amelia Warren Tyagi. Sie ist ein Richtwert, an dem du deine Ausgaben misst, kein starres Budget.
Gilt die 50-30-20-Regel für Brutto oder Netto?
Für das Netto, also das, was nach Steuern und Sozialabgaben jeden Monat auf deinem Konto landet. Rechne nur ein, was sicher jeden Monat kommt: Die Verbraucherzentrale rät, Weihnachtsgeld und Geldgeschenke nicht zu den regelmäßigen Einnahmen zu zählen.
Wie sieht die 50-30-20-Regel bei 2.000 € netto aus?
1.000 € für Fixkosten, 600 € für Wünsche und 400 € zum Sparen. Allgemein rechnest du dein Netto mal 0,5, mal 0,3 und mal 0,2.
Zählt eine Kreditrate zu den Fixkosten?
Ja, die Sparkasse zählt die Rate für einen Kredit zu den Fixkosten, so wie die Miete. Was du darüber hinaus tilgst, etwa um den Dispo auszugleichen, kannst du zu den 20 Prozent rechnen.
Was, wenn meine Fixkosten über 50 Prozent liegen?
Nimm die Regel als Richtwert, nicht als Gesetz. Die Sparkasse schlägt bei hohen Fixkosten zum Beispiel 60-20-20 oder 70-20-10 vor. Kürze zuerst bei den Wünschen und leg trotzdem jeden Monat etwas zurück, auch wenn es weniger als 20 Prozent sind.
Kann ich die 50-30-20-Regel in Bujit nutzen?
Ja, mit einem Schritt von Hand. Bujit erfasst Ausgaben, keine Einnahmen, also rechnest du die Aufteilung einmal aus deinem Netto aus. Dann setzt du das Monatsbudget auf Fixkosten plus Wünsche, gibst jeder Kategorie ein Budget und bekommst über „Benachrichtigen bei“ einen Hinweis, wenn eine Ausgabe, die du in der App einträgst, die Grenze erreicht.
Quellen
- 50-30-20-Regel: So einfach sparen Sie Geld (Sparkasse) (geprüft am 7. Nov. 2026)
- Haushaltsbuch führen: Überblick über Ihre Finanzen (Verbraucherzentrale) (geprüft am 7. Nov. 2026)