Respuesta rápida
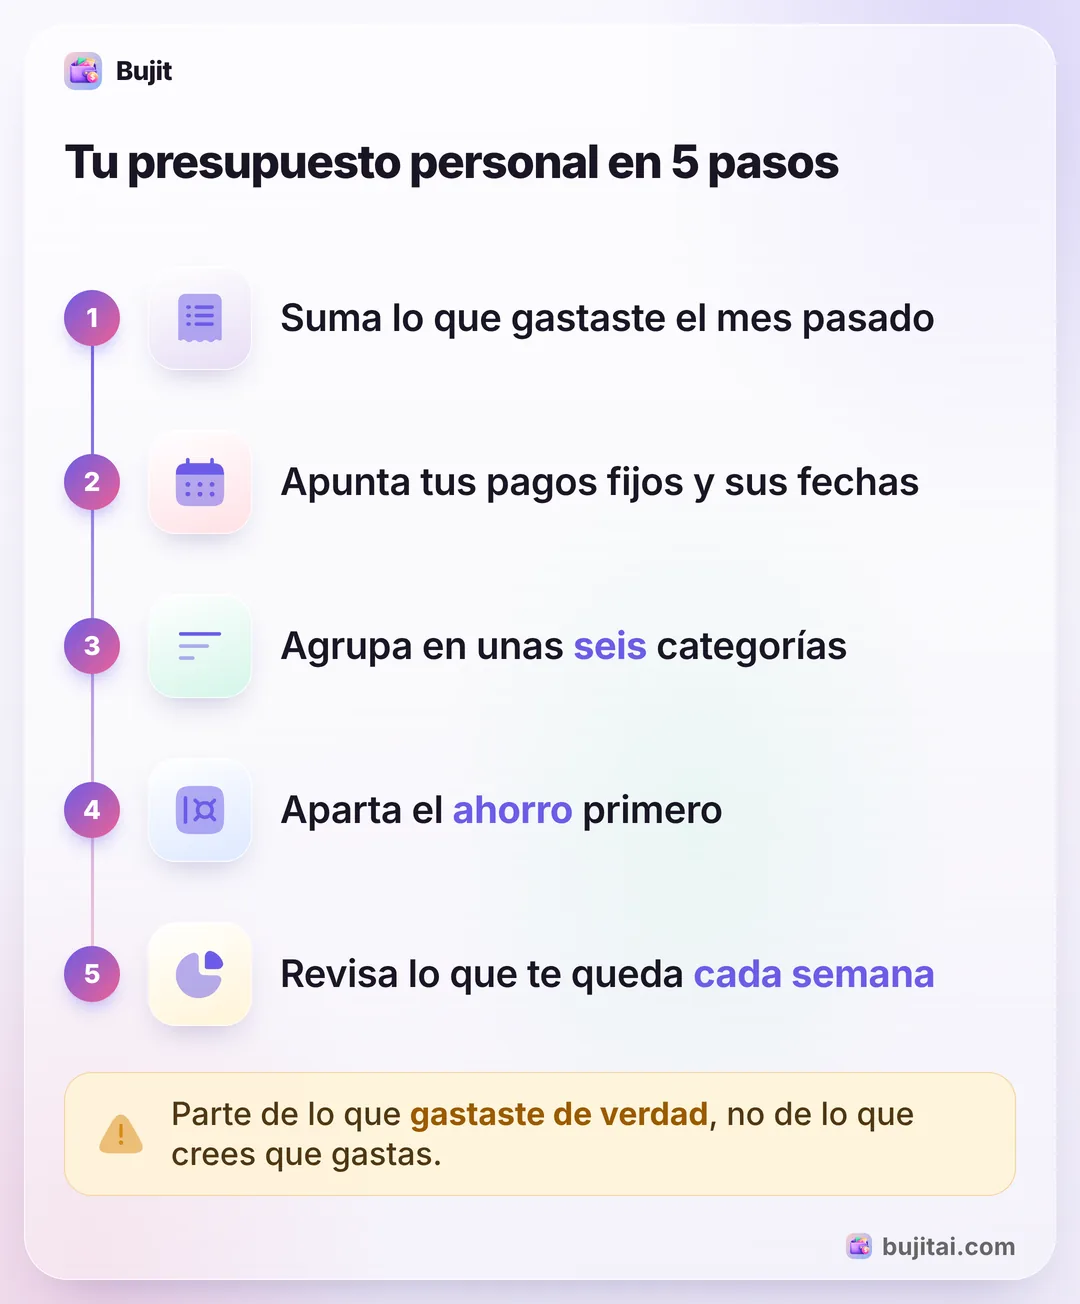
Un presupuesto personal empieza con los números reales del mes pasado: suma lo que entró y lo que salió, apunta tus pagos fijos con su fecha y reparte el resto en unas seis categorías. Aparta el ahorro primero, pon un límite a cada categoría, anota cada gasto y revisa cada semana lo que te queda.
- Parte de
- Lo que gastaste el mes pasado
- Categorías
- Unas seis para empezar
- Ahorro
- Primero, como un gasto fijo
- Revisa
- Una vez por semana
En esta página
Tu presupuesto personal en 5 pasos
Un presupuesto personal responde a una pregunta: a dónde va tu dinero y cuánto debería ir a cada sitio el mes que viene. Puedes llevarlo en una libreta, en una hoja de cálculo o en una app, y los pasos son los mismos. Se apoyan en las guías de Finanzas para Todos del Banco de España y de la CONDUSEF en México; la revisión semanal es nuestra.
- Parte de los números reales del mes pasado. Suma lo que entró: la nómina, lo que ganes por tu cuenta y las ayudas o apoyos. Si cobras distinto cada mes, cuenta solo lo que estás casi seguro de recibir. Luego suma lo que salió, con los extractos o estados de cuenta del banco y la tarjeta, los tickets y el efectivo que recuerdes.
- Apunta tus pagos fijos y cuándo se cobran. Alquiler (renta) o hipoteca, seguros, internet y teléfono, préstamos y suscripciones, cada uno con su fecha. En México, la luz y, en muchas ciudades, el agua llegan cada dos meses: reparte cada recibo entre los dos meses. Si te falta dinero a fin de mes, quizá los pagos no coinciden con cuándo cobras: si cobras por quincena, mira qué pagos caen en cada una.
- Agrupa tus gastos en unas seis categorías. Vivienda, comida, transporte, salud, compras y entretenimiento cubren casi todo; la CONDUSEF propone alimentos, vivienda, salud, educación, diversión y transporte. Añade una solo si una categoría esconde algo que quieres vigilar, como comer fuera dentro de comida.
- Aparta el ahorro primero y pon un límite a cada categoría. El Banco de España aconseja tratar el ahorro como un gasto fijo más, alrededor del 10% de tus ingresos si puedes. Reparte el resto empezando por los pagos que no puedes dejar de hacer, y recorta poco a poco las categorías que quieres bajar.
- Anota al gastar y revisa cada semana. Apunta cada compra al pagarla, hasta la más pequeña, y compara lo que queda en cada categoría con las semanas que faltan. Después del primer mes, sube el límite que superaste con creces, baja el que ni te acercaste a gastar y mueve dinero entre categorías.
Si no sabes cuánto gastaste el mes pasado, empieza a anotarlo hoy y pon los límites al final del mes. Llevar la cuenta de tus gastos durante un mes es el primer paso.
Lo que suele romper un primer presupuesto
Casi ningún presupuesto falla el primer día. La primera semana va bien y, hacia la tercera, el dinero ya no llega. Rara vez es falta de fuerza de voluntad; suele ser una de estas cosas.
- Los límites eran a ojo. Un límite para la comida que elegiste porque sonaba razonable se rompe la primera vez que la vida cuesta más. La solución es el paso 1: números reales.
- El mes no fue como los demás. El seguro del coche, el IBI o la ITV en España, el predial o el refrendo del coche en México, la vuelta al cole o el regreso a clases o un cumpleaños caen en un mes y vacían una categoría. Suma lo que pagas al año en estos gastos, divídelo entre 12 y apártalo cada mes en una categoría propia.
- Contaste con dinero que no es de cada mes. Las pagas extra en España y el aguinaldo en México no llegan cada mes. Decide antes de cobrarlos a qué van: a esos gastos anuales, al fondo de emergencia o al ahorro.
- Dejaste de anotar. Unas cuantas compras sin apuntar y los números dejan de decir nada. Anota al pagar, no al final del día.
- Los caprichos se comieron una categoría. Un antojo aquí y una oferta allá vacían el límite de ocio o de compras antes de mediados de mes. Si te pasa a menudo, poner una pausa antes de cada compra no planeada ayuda más que bajar el límite.
- Las cuotas se acumularon. Cada compra a plazos o a meses sin intereses es un pago fijo hasta la última cuota. Y que algo sea "sin intereses" no siempre significa que no cueste nada: el Banco de España advierte que una financiación al 0% de TIN puede tener una TAE positiva si lleva comisiones. En México, compara el precio a meses con el de contado.
- Te enteraste tarde. Mirar el presupuesto solo a fin de mes es enterarte de que te pasaste cuando ya no puedes cambiar nada. Una revisión semanal te da tres oportunidades más.
Después de una mala semana, no empieces de cero. Pasa dinero de una categoría a la que le sobra y sigue. El Banco de España recomienda también ir reuniendo un fondo de emergencia de entre tres y seis meses de gastos; en tu presupuesto puede ser una categoría más.
Métodos para el siguiente mes
Un presupuesto por categorías, hecho con el mes pasado, es la forma más sencilla de empezar. Cuando ya conozcas tus números, uno de estos métodos puede darle más forma:
- La regla 50/30/20 reparte lo que cobras entre necesidades, deseos y ahorro.
- El presupuesto base cero le da un destino a cada euro o peso antes de que empiece el mes.
Y antes de cambiar de método, revisa tus gastos fijos, uno por uno: un recorte ahí se nota todos los meses. Todo depende del mismo hábito: saber lo que gastas.
Lo que no hace un presupuesto en papel
Una libreta o una hoja de cálculo guardan el plan, pero solo saben lo que tú escribes. No te avisan solas cuando una categoría está a punto de agotarse, y los números están tan al día como la última vez que te sentaste con los tickets.
| Libreta | Hoja de cálculo | App del banco | Bujit | |
|---|---|---|---|---|
| Suma cada categoría por ti | Con fórmulas | Algunos bancos, solo ese banco | ||
| Muestra lo que te queda este mes | Si haces la cuenta | Si la preparas | Algunos bancos | |
| Incluye el efectivo | Solo lo que sacas del cajero | |||
| Te avisa cuando una categoría está casi agotada | Algunos bancos | Un aviso al añadir un gasto en la app | ||
| Pide las claves de tu banco | No | No | Sí | No |
Tu primer presupuesto personal en Bujit
Bujit, la app que hacemos, no se conecta a tu banco ni pide que te crees una cuenta. Anotas lo que gastas, y cada presupuesto muestra lo gastado frente a su límite.
En Bujit
Obtener Bujit- Mira primero el mes pasado. Abre Historial, toca Este mes y elige Mes pasado. Toca una categoría para ver cuántos gastos tuvo y su total. ¿Acabas de empezar con Bujit? Anota este mes y pon los límites con lo que salga.
- Quédate con las seis categorías o añade las tuyas. Bujit empieza con Comida, Transporte, Vivienda, Entretenimiento, Compras y Salud. Para añadir otra, toca el engranaje en Inicio, luego Categorías y luego +.
- Ponle un límite a cada categoría. Abre Presupuestos, toca Establecer un presupuesto debajo de una categoría, escribe el Importe y toca Guardar. Si prefieres un solo número para todo el mes, toca Establecer en la tarjeta Presupuesto mensual.
- Elige cuándo quieres el aviso. Cuando una categoría ya tiene presupuesto, su tarjeta muestra Avisarme al: arrástralo hasta el porcentaje que quieras, como el 80%. Cuando un gasto que añades en la app supera ese porcentaje, verás un aviso.
- Deja que los pagos fijos y los plazos se anoten solos. Mantén pulsado (o presionado) un gasto en Inicio o en Historial, toca Hacer recurrente y elige Mensualmente en Repetir. Para una compra a plazos, en Fin elige En la fecha y pon la de la última cuota. Toca Guardar: Bujit añade cada cuota cuando llega su fecha.
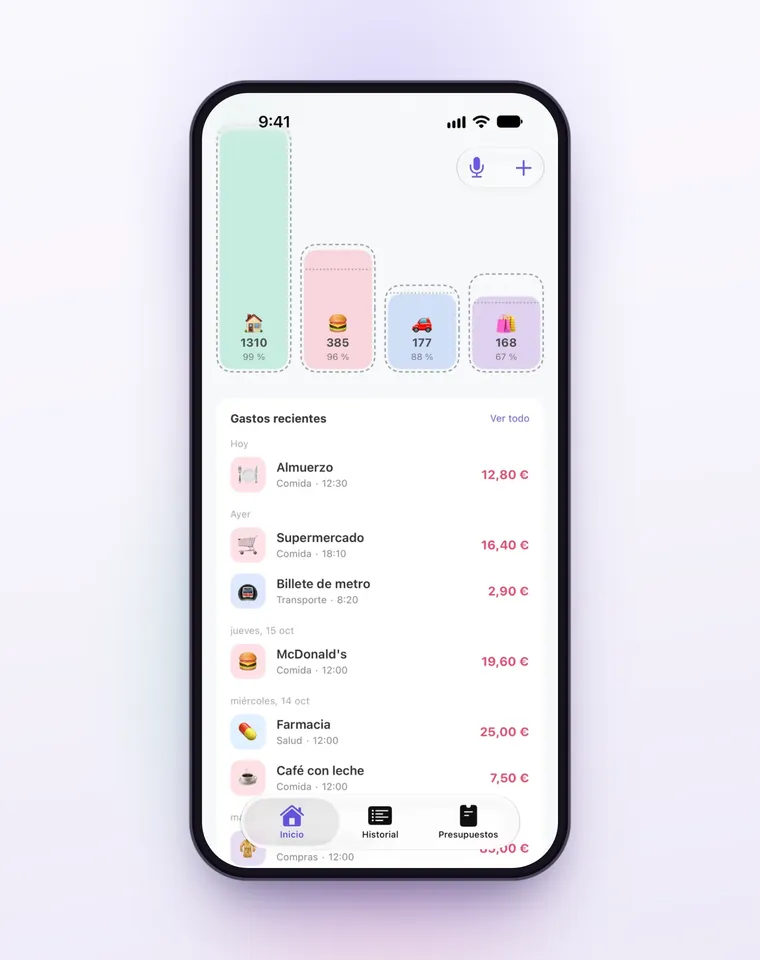
Para anotar un gasto, toca + arriba a la derecha y luego Entrada manual, o toca el micrófono y dilo. La entrada por voz y el escaneo de tickets forman parte de Bujit Pro, y envían lo que necesitan a Google Gemini solo después de que lo aceptes. En el iPhone, una automatización de Atajos puede registrar cada compra que pagas con Apple Pay acercando el iPhone. Esas compras no muestran el aviso del presupuesto al pagar, así que abre Presupuestos una vez por semana. Tus gastos se guardan en tu teléfono.
¿Cuál te conviene?
- Te gusta escribir a mano y no te importa hacer cuentas: una libreta, con la revisión semanal siempre el mismo día.
- Te gustan las tablas y quieres ver cómo avanza el año: una hoja de cálculo, que pongas al día con tus tickets cada pocos días. Para no partir de cero, empieza con una plantilla de presupuesto gratis de Google Sheets.
- Pagas casi todo con una sola tarjeta: quizá te basten las categorías de la app de tu banco para empezar, si las revisas cada semana.
- Usas efectivo y tarjetas y quieres ver lo que te queda sin hacer cuentas: una app de presupuesto como Bujit, anotando cada gasto al pagar.
Elijas lo que elijas, dale un mes entero antes de juzgarlo. El presupuesto que de verdad te encaja es el del segundo mes.
Preguntas frecuentes
¿Cómo empiezo un presupuesto personal desde cero?
Por el mes pasado. Suma lo que cobraste y lo que gastaste con los extractos o estados de cuenta del banco y de la tarjeta y tus tickets, y apunta los pagos fijos con el día en que se cobran. Después agrupa los gastos en unas seis categorías, ponle un límite a cada una y revisa cada semana cuánto te queda.
¿Cuánto debería ahorrar cada mes?
El Banco de España recomienda tratar el ahorro como un gasto fijo obligatorio y destinarle un 10% de los ingresos, según lo que pueda cada persona o familia. Si al principio no llegas, empieza con menos y apártalo en cuanto cobres, sin esperar a ver qué sobra a fin de mes.
¿Qué hago si mis ingresos cambian cada mes?
Haz el presupuesto con lo que estás casi seguro de cobrar, no con tu mejor mes. La CONDUSEF aconseja cubrir los gastos básicos con los ingresos fijos. Lo que entre de más, como comisiones o propinas, va al ahorro o a los gastos del mes siguiente.
¿Cómo meto las pagas extra o el aguinaldo en el presupuesto?
No cuentes con ese dinero como sueldo de cada mes. Antes de cobrarlo, decide para qué es: los gastos de una vez al año (el seguro del coche, el IBI en España o el predial en México), el fondo de emergencia o un objetivo de ahorro. Si tus pagas extra van prorrateadas, ya forman parte de tu nómina mensual.
¿Cuánto dinero debe tener un fondo de emergencia?
El Banco de España recomienda reunir un fondo equivalente a entre tres y seis meses de gastos. Guárdalo donde puedas sacarlo rápido y llénalo poco a poco, como una categoría más del presupuesto.
¿Puedo hacer mi presupuesto personal en Bujit?
Sí. Abre Presupuestos, toca Establecer un presupuesto debajo de una categoría, escribe el importe mensual y toca Guardar. Con Avisarme al, verás un aviso cuando un gasto que añadas en la app supere el porcentaje que elijas, como el 80%. Bujit no se conecta a tu banco: cuenta lo que tú anotas.
Fuentes
- Aprendemos a planificar nuestras finanzas personales (Finanzas para Todos, Banco de España) (revisado el 5 nov 2026)
- Conduguía: Cómo hacer un presupuesto (CONDUSEF) (revisado el 5 nov 2026)