Réponse rapide
Pour faire votre budget mensuel, listez vos ressources nettes du mois, puis toutes vos dépenses en vous appuyant sur vos tickets et vos relevés. Classez-les en charges fixes, dépenses courantes et dépenses occasionnelles, divisez les dépenses annuelles par 12, puis faites la différence. Ce qui reste va à l’épargne ; s’il manque de l’argent, réduisez d’abord les dépenses occasionnelles.
- Point de départ
- Ressources et dépenses du mois
- Trois familles
- Fixes, courantes, occasionnelles
- Dépenses annuelles
- Divisées par 12
- Ce qui reste
- À l’épargne, dès la paie
Sur cette page
Faire son budget mensuel en 5 étapes
Pour faire votre budget mensuel, il vous faut vos fiches de paie, vos relevés bancaires et une soirée. Ces étapes reprennent les conseils de Mes questions d’argent, le site d’éducation financière de la Banque de France, et de La finance pour tous.
- Listez vos ressources. Votre salaire net ou vos autres revenus, les pensions reçues et les aides sociales. Si vos revenus changent d’un mois à l’autre, partez de l’année écoulée : additionnez ce que vous avez touché sur douze mois et divisez par 12.
- Listez vos dépenses, en gardant des traces. C’est la règle d’or de Mes questions d’argent : notez vos dépenses et gardez-en des traces (tickets de caisse, tickets de carte bancaire). Reprenez aussi vos relevés. Ajoutez les dépenses qui ne reviennent pas chaque mois (vacances, cadeaux de fin d’année, assurance payée en une fois), divisées par 12.
- Classez-les en trois familles. Les charges fixes, payées à échéances régulières : loyer, assurances, énergie, remboursements d’emprunt, impôts. Les dépenses courantes, faites chaque jour ou chaque semaine, comme l’alimentation. Les dépenses occasionnelles, plus faciles à reporter, comme l’équipement de la maison ou les loisirs. Regroupez-les en quelques grandes rubriques (inutile de tenir dix budgets), sans oublier une rubrique épargne.
- Faites la différence. Retranchez vos dépenses de vos ressources. S’il reste de l’argent, décidez de sa destination avant de le dépenser, par exemple un virement vers votre livret le jour de la paie. S’il en manque, réduisez d’abord les dépenses occasionnelles, ou cherchez un complément de revenu.
- Suivez-le chaque mois. Notez vos dépenses au fil du mois, comparez-les en fin de mois à ce que vous aviez prévu et corrigez le budget du mois suivant. Avant d’engager une nouvelle dépense, La finance pour tous conseille de vérifier que vous en avez les moyens.
Vous n’avez jamais noté vos dépenses ? Un mois à noter chaque achat vous donne de vrais chiffres pour l’étape 2, au lieu d’estimations.
Un exemple de budget mensuel sur 1 900 €
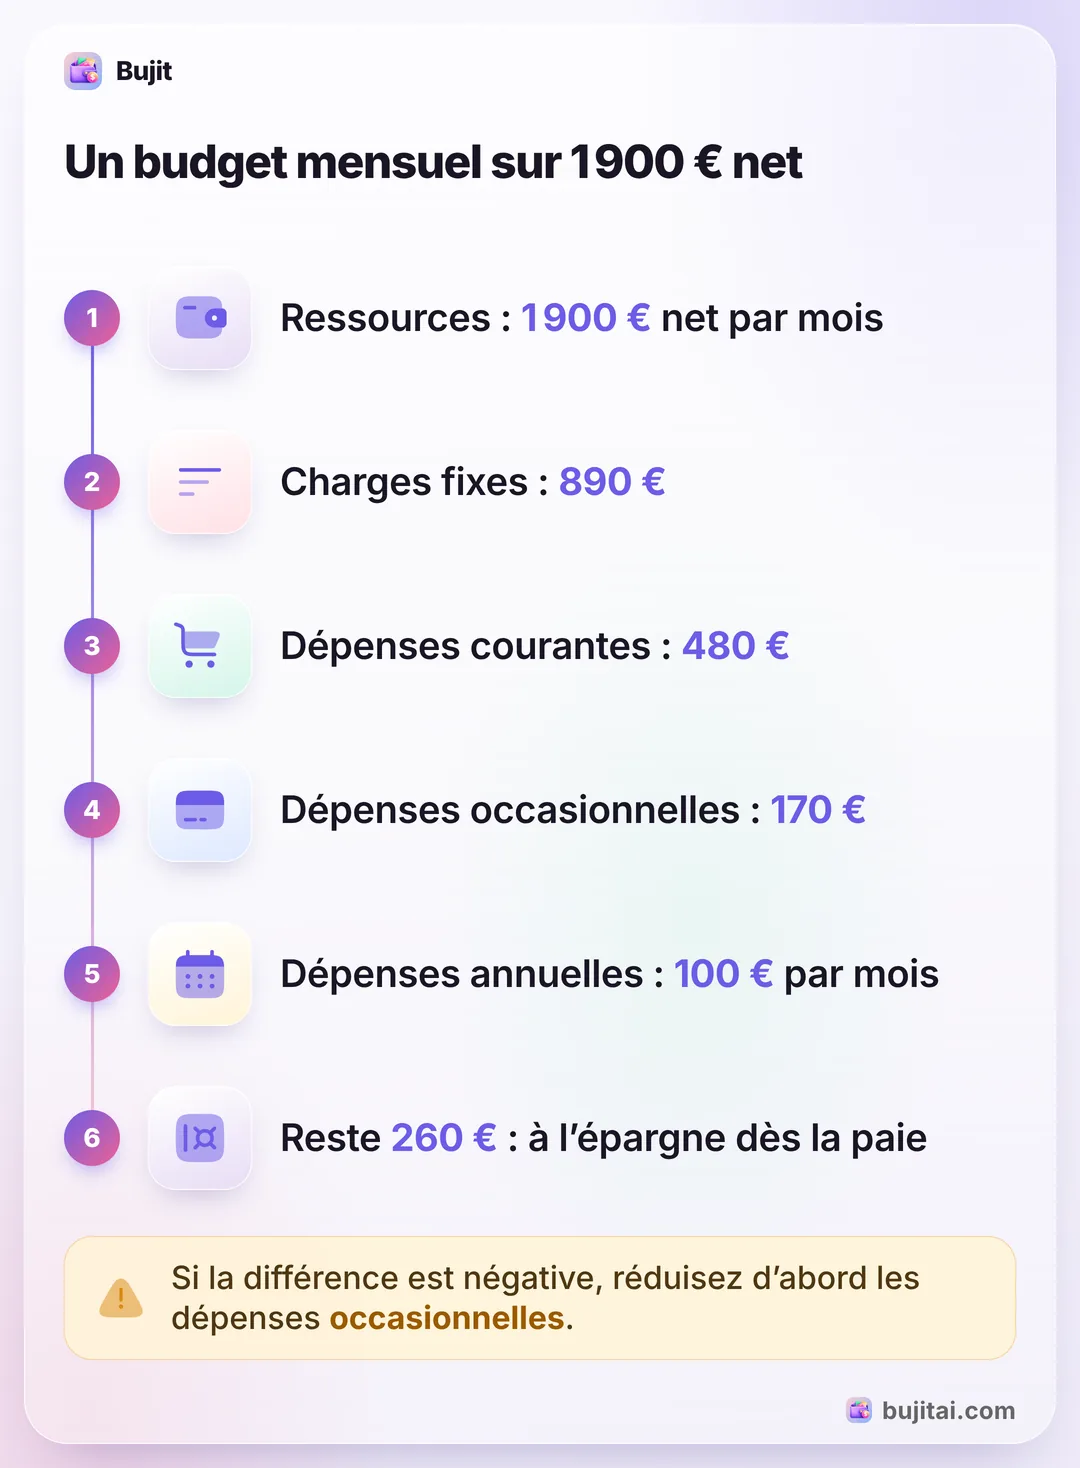
Voici un budget mensuel établi selon ces étapes, avec des chiffres inventés, pour une personne locataire qui touche 1 900 € net par mois :
| Par mois | Famille | |
|---|---|---|
| Loyer et charges | 750 € | Charge fixe |
| Électricité et gaz | 80 € | Charge fixe |
| Assurance habitation | 15 € | Charge fixe |
| Box internet et forfait mobile | 45 € | Charge fixe |
| Courses | 350 € | Dépense courante |
| Transports | 90 € | Dépense courante |
| Santé et hygiène | 40 € | Dépense courante |
| Habillement | 50 € | Occasionnelle |
| Loisirs et sorties | 120 € | Occasionnelle |
| Dépenses annuelles, divisées par 12 | 100 € | Mensualisée |
Les charges fixes font 890 €, les dépenses courantes 480 € et les occasionnelles 170 €. Une fois les charges fixes payées, le reste à vivre est de 1 010 €. Les dépenses annuelles (540 € de vacances, 300 € de cadeaux de fin d’année et une assurance auto de 360 €) font 1 200 € par an, soit 100 € par mois. Au total, 1 640 € de dépenses : il reste 260 €, virés sur un livret dès la paie plutôt qu’en fin de mois.
L’exemple laisse deux points de côté. Un 13e mois ou une prime ne comptent pas dans les ressources du mois : décidez à part de leur usage. Et si la différence était négative, c’est sur les 170 € de dépenses occasionnelles qu’il faudrait réduire en premier.
Choisir comment répartir l’argent
Les cinq étapes valent pour toutes les méthodes. Ce qui change, c’est ce que vous décidez à l’avance :
- Ligne à ligne, comme dans l’exemple. Chaque dépense a sa ligne, et ce qui reste va à vos projets. C’est le plus simple pour commencer.
- La règle 50/30/20. La moitié du salaire net pour les besoins, 30 % pour les envies et 20 % pour l’épargne. Sur les mêmes 1 900 €, répartir son salaire net entre besoins, envies et épargne donne 950 €, 570 € et 380 €.
- Les enveloppes. Chaque poste de dépenses du quotidien reçoit un montant fixe pour le mois, en espèces ou dans une app. Des enveloppes pour les dépenses du quotidien conviennent bien aux postes qui débordent, comme les courses ou les loisirs.
- Le carnet de comptes. La méthode japonaise du kakeibo consiste à noter chaque dépense à la main, avec un bilan en fin de mois.
Ce qu’un budget sur papier ne fait pas
- Il ne dit pas où vous en êtes au milieu du mois. Le budget prévoit 350 € de courses. Le 18, impossible de savoir ce qu’il en reste, sauf si vous avez noté chaque passage en caisse.
- Il ne prévient pas. Une catégorie déborde sans bruit, et vous l’apprenez en fin de mois.
- Il vieillit. Le loyer augmente, un abonnement commence, vous changez de travail. Un budget se corrige, à condition de le regarder.
| Papier | Tableur | App bancaire | Bujit | |
|---|---|---|---|---|
| Prévoit revenus et épargne | Certaines banques | Non, les dépenses seulement | ||
| Montre la part dépensée par catégorie | Si vous faites le calcul | Avec des formules | Certaines banques | La part dépensée de chaque budget, sous forme de barre |
| Prévient avant qu’une catégorie soit épuisée | Avec une mise en forme conditionnelle | Certaines banques | Un bandeau quand vous ajoutez une dépense dans l’app | |
| Inclut les espèces | Sous forme de retraits au distributeur | |||
| Demande l’accès à votre banque | Non | Non | Oui | Non |
Faire son budget mensuel dans Bujit
Bujit, l’app de suivi des dépenses que nous développons, tient la partie dépenses de votre budget : un plafond par catégorie et ce qui est déjà parti. Elle ne suit pas les revenus, alors faites d’abord les étapes 1 et 4 sur papier. Pas de connexion à votre banque, pas de compte à créer.
Dans Bujit
Obtenir Bujit- Regardez le mois dernier. Ouvrez Historique, touchez Ce mois-ci et choisissez Mois dernier, puis touchez une catégorie pour voir son total. Vous débutez avec Bujit ? Prenez cette fois vos relevés bancaires.
- Définissez le budget mensuel. Ouvrez Budgets, touchez Définir sur la carte Budget mensuel (ou Modifier le budget total si vous en avez déjà défini un), saisissez le Montant et touchez Enregistrer. Dans l’exemple, 1 540 € : les dépenses du mois, sans l’épargne ni les 100 € mis de côté pour les dépenses annuelles.
- Donnez son montant à chaque catégorie. Touchez Définir un budget sous une catégorie, saisissez le Montant et touchez Enregistrer. Dans l’exemple : Logement 890 € (loyer, énergie, assurance habitation, box et forfait), Alimentation 350 €, Transport 90 €, Santé 40 €, Shopping 50 € (habillement) et Divertissement 120 € (loisirs et sorties). Comme l’épargne, laissez l’argent des dépenses annuelles en dehors de Bujit : les budgets repartent de zéro chaque mois, et une dépense annuelle apparaîtrait en dépassement le mois où vous la payez.
- Choisissez quand être prévenu. Faites glisser M’avertir à sur la carte d’une catégorie jusqu’au pourcentage voulu, par exemple 80 %. Un bandeau vous prévient quand une dépense que vous ajoutez dans l’app le dépasse.
- Notez chaque dépense. Touchez + en haut à droite, puis Saisie manuelle, saisissez le montant, l’objet de la dépense et la catégorie, et touchez Enregistrer. En fin de mois, touchez la carte d’une catégorie pour ajuster son Montant le mois suivant.
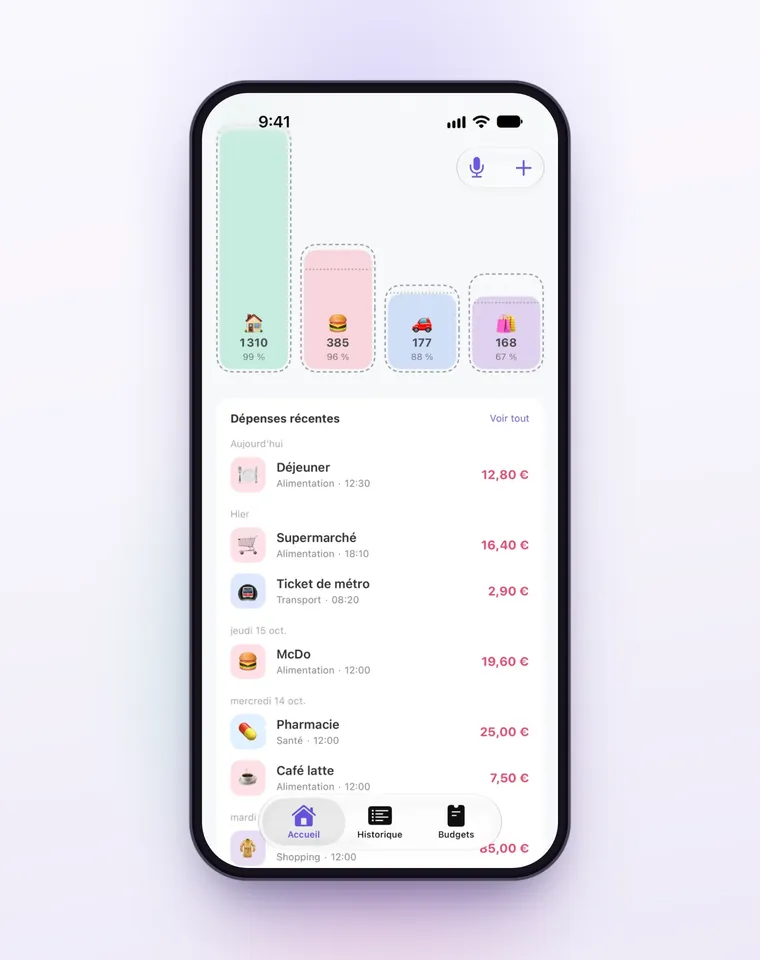
Chaque carte montre la part dépensée de son budget, indique Limite proche au-delà de 80 % et, une fois le budget franchi, le dépassement, par exemple Dépassement de budget de 12,00 €. Les budgets portent sur le mois civil et repartent de zéro le 1er, sans report de ce qui reste. Sur iPhone, une automatisation Raccourcis peut enregistrer chaque paiement Apple Pay effectué en approchant votre iPhone du terminal ; elle le classe dans l’une des six catégories intégrées de Bujit, et ces paiements ne déclenchent pas le bandeau du budget au moment de payer. La saisie vocale et le scan de tickets font partie de Bujit Pro. Ils envoient ce dont ils ont besoin à Google Gemini, et seulement après votre accord. Vos dépenses sont enregistrées sur votre téléphone.
Que choisir ?
- Vous faites votre premier budget : les étapes de Mes questions d’argent sur papier, avec les relevés du mois dernier, en une soirée.
- Vous aimez les formules et voulez voir revenus et épargne : un tableur avec les ressources en haut et une ligne par dépense. Le modèle de budget gratuit de Google Sheets vous donne la structure.
- Vous payez presque tout avec une seule carte : les catégories de votre app bancaire, comparées à votre budget une fois par semaine.
- Vous payez en espèces et par carte et voulez voir ce qui reste sans calcul : une app de suivi des dépenses comme Bujit, avec le montant de chaque catégorie en plafond.
Quel que soit l’outil, laissez deux mois à votre premier budget mensuel. Le premier montre quelles estimations étaient fausses ; le deuxième colle déjà mieux à votre quotidien.
Questions fréquentes
Comment faire un budget mensuel ?
Listez d’abord vos ressources du mois : salaire net, pensions, aides sociales. Listez ensuite vos dépenses à partir de vos relevés et de vos tickets, classez-les en charges fixes, dépenses courantes et dépenses occasionnelles, et faites la différence. Notez ensuite vos dépenses au fil du mois et ajustez le budget le mois suivant.
Que mettre dans les charges fixes ?
Les dépenses obligatoires payées à échéances régulières : loyer, assurances, factures d’eau ou d’énergie, remboursements d’emprunt, impôts. La finance pour tous rappelle que « fixe » ne veut pas dire que le montant est toujours le même : le loyer ne bouge pas pendant un an, les factures de gaz ou de téléphone, si. Les courses n’en font pas partie : ce sont des dépenses courantes.
Comment intégrer les dépenses annuelles dans un budget mensuel ?
Divisez chacune par 12 et mettez ce montant de côté chaque mois : une assurance auto de 360 € par an représente 30 € par mois. Pensez aussi aux cadeaux de fin d’année, aux vacances et, si vous êtes propriétaire, à la taxe foncière.
Que faire si mes dépenses dépassent mes revenus ?
Commencez par les dépenses occasionnelles, plus faciles à reporter, puis regardez les dépenses courantes. Si les charges fixes pèsent trop lourd, ce sont elles qu’il faut revoir : La finance pour tous conseille de les surveiller de près, car un crédit ou les frais d’une voiture peuvent les faire grimper. Avant toute nouvelle dépense, vérifiez que vous en avez les moyens.
Comment faire un budget avec des revenus irréguliers ?
Mes questions d’argent conseille un outil de gestion annuel aux personnes dont les revenus ou les charges sont irréguliers, comme les saisonniers ou les intérimaires. La finance pour tous conseille de commencer par faire le bilan de l’année écoulée. Additionnez ce que vous avez touché sur douze mois, divisez par 12 et prévoyez vos dépenses sur ce montant.
Peut-on faire son budget mensuel dans Bujit ?
Oui, pour la partie dépenses. Ouvrez Budgets, touchez Définir sur la carte Budget mensuel et saisissez le total de vos dépenses prévues pour le mois. Touchez ensuite Définir un budget sous chaque catégorie, saisissez le Montant et touchez Enregistrer. Bujit ne suit pas vos revenus et ne se connecte pas à votre banque : la différence se fait sur papier.
Sources
- Comment faire ses comptes ? (Mes questions d’argent, Banque de France) (vérifié le 14 nov. 2026)
- Gérer son budget par étapes (La finance pour tous) (vérifié le 14 nov. 2026)
- Évaluer ses dépenses (La finance pour tous) (vérifié le 14 nov. 2026)