Réponse rapide
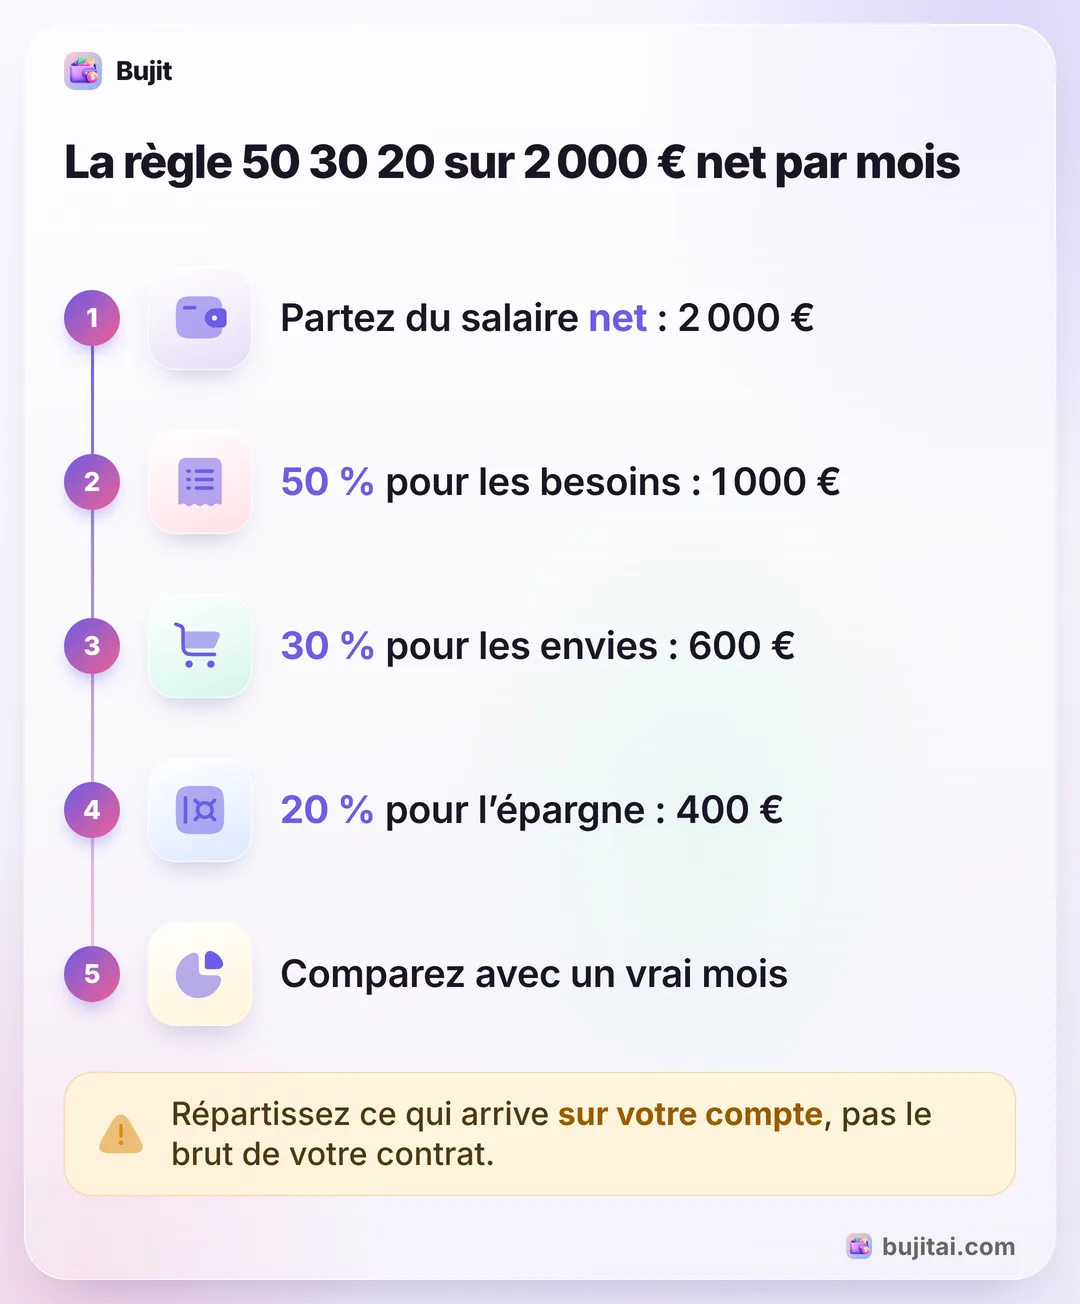
La règle 50 30 20 répartit votre salaire net, pas le brut : 50 % pour les besoins comme le loyer, les courses et les assurances, 30 % pour les envies comme les sorties et les abonnements, et 20 % pour l’épargne. Sur 2 000 € net par mois, cela fait 1 000 €, 600 € et 400 €.
- Besoins
- 50 % du salaire net
- Envies
- 30 %
- Épargne
- 20 %
- On répartit
- Le net, pas le brut
Sur cette page
Comment fonctionne la règle 50 30 20
La règle 50 30 20 partage l’argent qui arrive chaque mois sur votre compte en trois parts : la moitié pour les besoins, 30 % pour les envies et 20 % pour l’épargne. Elle a été popularisée par le livre All Your Worth, d’Elizabeth Warren et Amelia Warren Tyagi, et une calculatrice suffit pour l’appliquer.
- Partez du salaire net. Prenez le montant versé sur votre compte, après les cotisations sociales et le prélèvement à la source, pas le brut de votre contrat. Comme le conseille BforBank, faites d’abord le point sur vos revenus et vos dépenses du mois avec vos relevés de compte.
- 50 % pour les besoins. Les dépenses auxquelles vous ne pouvez pas échapper : le loyer, les remboursements de crédits, les impôts mensualisés, les assurances, les transports et les courses du quotidien.
- 30 % pour les envies. Les dépenses sur lesquelles vous pouvez agir : sorties, restaurants, abonnements de loisirs, vêtements, coiffeur.
- 20 % pour l’épargne. Idéalement par un virement automatique vers un compte épargne, dès que le salaire arrive, plutôt qu’avec ce qui reste en fin de mois.
- Comparez avec un vrai mois. Additionnez les dépenses du mois dernier, classez chaque catégorie en besoin ou en envie, et divisez chaque total par votre salaire net. Commencez par les postes où votre répartition s’écarte le plus du 50 30 20.
Si vous n’avez jamais fait le total d’un mois, suivre ses dépenses au quotidien vous donne les vrais chiffres de départ.
Exemple : la règle 50 30 20 sur 2 000 € net
Prenez 2 000 € net par mois, le montant versé sur votre compte après les cotisations sociales et le prélèvement à la source. C’est ce montant que vous répartissez, pas le brut annuel de votre contrat.
| Part | Par mois | Ce qui va dedans | |
|---|---|---|---|
| Besoins | 50 % | 1 000 € | Loyer et charges, courses, assurances, transports, crédits |
| Envies | 30 % | 600 € | Sorties, restaurants, abonnements, vêtements, vacances |
| Épargne | 20 % | 400 € | Épargne de précaution, projets, retraite |
Si vous touchez un 13e mois ou des primes, ne les comptez pas dans le salaire du mois. Décidez à l’avance à quoi ils serviront : l’épargne de précaution, un projet ou une dépense annuelle comme l’assurance de la voiture ou la taxe foncière.
Ce qui compte comme besoin, envie ou épargne
La plupart des dépenses se classent toutes seules. BforBank reconnaît que la principale difficulté est d’en classer certaines :
- Le pain est un besoin, les biscuits une envie. L’exemple est de BforBank. Les courses de base vont dans les besoins, les restaurants et l’alimentaire plaisir dans les envies. Séparez-les, sinon l’alimentation cache justement la part que vous pouvez réduire.
- Un abonnement prélevé chaque mois n’est pas forcément un besoin. Le streaming musical revient tous les mois, mais vous pourriez vous en passer. Pour BforBank, une dépense qu’on peut annuler, déplacer ou reporter sans conséquence n’est pas un besoin.
- En cas de doute, coupez la dépense en deux. BforBank conseille d’en mettre une partie dans les besoins et l’autre dans les envies. Pour un forfait mobile, par exemple, la ligne est un besoin et les options superflues une envie.
- Les dépenses annuelles comptent aussi. Additionnez une année d’assurances, de taxe foncière ou de cotisations, divisez par 12 et mettez cette somme de côté chaque mois. Dans un budget mensuel détaillé poste par poste, elles ont leur propre ligne.
Si vos besoins dépassent 50 %
Le loyer peut suffire à faire passer les besoins au-delà de la moitié. Avec 800 € de loyer charges comprises sur 2 000 €, plus les courses, les assurances et les transports, les besoins peuvent vite atteindre 60 %.
Cela ne veut pas dire que la règle ne marche pas. BforBank rappelle que le 50 30 20 est un guide et non une règle immuable, et cite d’autres répartitions, comme le 75/15/10 pour les petits budgets. Réduisez d’abord les envies et continuez à épargner un peu chaque mois, même moins de 20 %. Vous reviendrez vers 20 % quand votre loyer baissera ou que votre salaire augmentera. Si vous préférez fixer un montant pour chaque poste plutôt que trois parts, c’est le principe de la méthode des enveloppes.
Commencez par l’épargne de précaution. Mes questions d’argent, le site d’éducation financière de la Banque de France, l’estime entre 3 et 6 mois de revenus, à garder disponible sur un livret comme le Livret A, le LDD ou le LEP.
Ce que la règle 50 30 20 ne fait pas
- Elle répartit, elle ne compte pas. Elle vous dit que vous avez 600 € pour les envies. Elle ne vous dit pas ce qu’il en reste le 18.
- Les achats ne se classent pas tout seuls. Un passage au supermarché avec des courses et une bouteille de vin est en partie un besoin, en partie une envie.
- Elle ne vaut que ce que valent vos chiffres. Une répartition faite à l’estime paraît parfaite jusqu’au premier mois où vous la vérifiez.
| Carnet | Tableur | App bancaire | Bujit | |
|---|---|---|---|---|
| Calcule la répartition sur votre salaire | À la main | Avec une formule | Certaines banques | À la main, une fois |
| Montre ce qui reste de chaque part | Si vous faites le calcul | Avec des formules | Certaines banques | La part dépensée de chaque budget, en barre |
| Prévient quand le budget d’une catégorie est presque épuisé | Avec une mise en forme conditionnelle | Certaines banques | Un bandeau quand vous ajoutez une dépense dans l’app | |
| Inclut les espèces | Sous forme de retraits | |||
| Demande vos identifiants bancaires | Non | Non | Oui | Non |
Comment appliquer la règle 50 30 20 dans Bujit
Bujit, l’app de suivi des dépenses que nous développons, suit les dépenses, pas les revenus : vous calculez la répartition une fois à partir de votre salaire net. L’onglet Budgets la garde ensuite, sans connexion bancaire et sans compte à créer.
Dans Bujit
Obtenir Bujit- Regardez d’abord le mois dernier. Ouvrez Historique, touchez Ce mois-ci et choisissez Mois dernier, puis touchez une catégorie pour voir son total. Additionnez vos besoins et vos envies, et divisez chaque total par votre salaire net. Nouveau sur Bujit ? Utilisez cette fois vos relevés de compte et de carte du mois dernier.
- Fixez le budget mensuel à la somme des besoins et des envies. Ouvrez Budgets, touchez Définir sur la carte Budget mensuel, saisissez le Montant et touchez Enregistrer. Sur 2 000 € net, cela fait 1 600 € : les 400 € d’épargne restent en dehors de vos dépenses.
- Donnez sa part à chaque catégorie. Touchez Définir un budget sous une catégorie, saisissez le Montant et touchez Enregistrer. Logement, Alimentation, Transport et Santé regroupent l’essentiel des besoins ; Divertissement et Shopping, l’essentiel des envies.
- Choisissez quand être prévenu. Dès qu’une catégorie a un budget, réglez le curseur M’avertir à sur sa carte jusqu’au pourcentage voulu, par exemple 80 %. Un bandeau vous prévient quand une dépense que vous ajoutez dans l’app l’atteint.
- Notez chaque dépense sur le moment. Touchez + en haut à droite, puis Saisie manuelle, saisissez le montant et l’objet de la dépense, choisissez la catégorie et touchez Enregistrer.
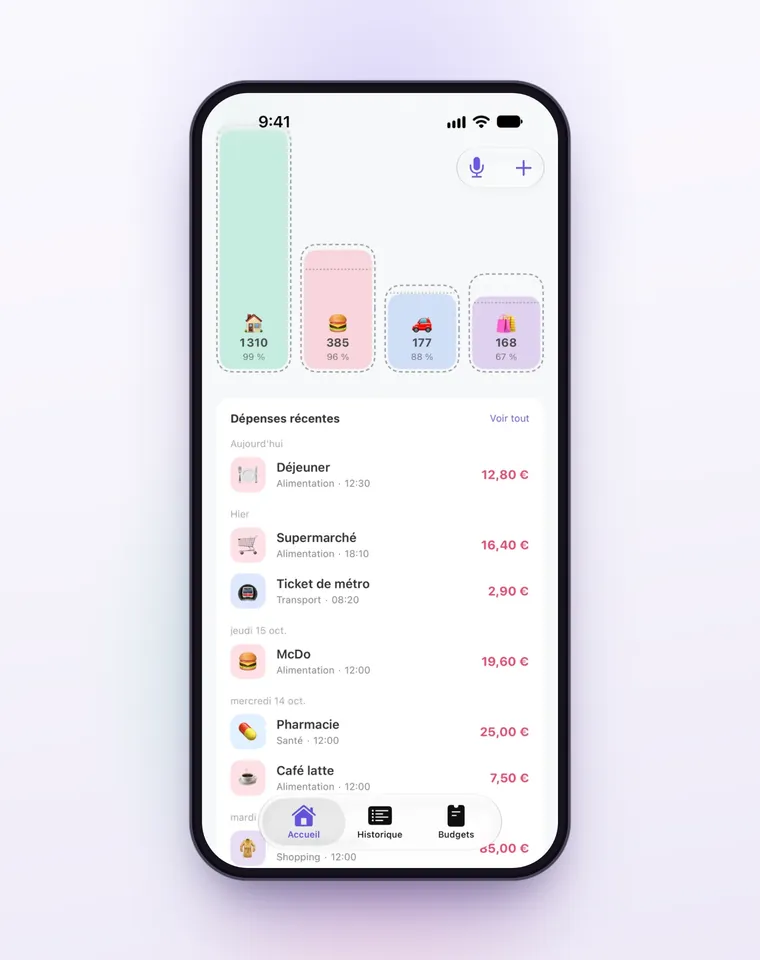
Alimentation regroupe les courses et les restaurants. Pour isoler l’envie, ajoutez une catégorie Restaurants : touchez la roue dentée sur Accueil, puis Catégories, puis +. Sur iPhone, une automatisation Raccourcis peut enregistrer chaque achat Apple Pay que vous payez en approchant votre iPhone du terminal ; le guide sur l’historique Apple Pay en donne les étapes. Elle ne classe que dans les six catégories intégrées de Bujit : déplacez vous-même les paiements au restaurant vers Restaurants. Ces paiements ne déclenchent pas le bandeau du budget au moment de payer, alors ouvrez aussi Budgets une fois par semaine. La saisie vocale et le scan de tickets font partie de Bujit Pro. Ils envoient ce dont ils ont besoin à Google Gemini, et seulement après votre accord. Vos dépenses sont enregistrées sur votre téléphone.
Que choisir ?
- Vous voulez tester la règle une fois et voir où vous en êtes : une calculatrice et vos relevés du mois dernier.
- Vous aimez les formules et voulez voir toute l’année : un tableur avec une colonne pour les besoins, les envies et l’épargne. Pour en monter un pas à pas, suivez notre guide du tableau de budget dans Google Sheets.
- Vous payez presque tout avec une seule carte : les catégories de votre app bancaire peuvent suffire, si vous les classez chaque semaine en besoins et en envies.
- Vous payez en espèces et par carte et voulez voir ce qui reste de chaque part sans calcul : une app de suivi des dépenses comme Bujit, avec la répartition fixée en budgets.
Testez la répartition sur un mois complet de vrais chiffres avant de la juger. C’est souvent au deuxième mois que les pourcentages collent à votre vie.
Questions fréquentes
Qu’est-ce que la règle 50 30 20 ?
Une façon simple de répartir l’argent qui arrive chaque mois sur votre compte : environ 50 % pour les besoins, 30 % pour les envies et 20 % pour l’épargne. Elle a été popularisée par le livre All Your Worth, d’Elizabeth Warren et Amelia Warren Tyagi. C’est un repère pour comparer vos dépenses, pas une règle immuable.
La règle 50 30 20 se calcule-t-elle sur le brut ou le net ?
Sur le net : le montant versé sur votre compte, après les cotisations sociales et le prélèvement à la source de l’impôt sur le revenu. Ne comptez que ce qui arrive chaque mois, et laissez de côté un 13e mois ou une prime.
Que donne la règle 50 30 20 sur 1 500 € net ?
750 € pour les besoins, 450 € pour les envies et 300 € pour l’épargne. Pour n’importe quel salaire net, multipliez-le par 0,5, 0,3 et 0,2.
Où mettre le remboursement d’un crédit ?
Dans les besoins. BforBank range les remboursements de crédits dans les dépenses fixes, avec le loyer, les impôts mensualisés et les assurances.
Et si mes besoins dépassent 50 % ?
Prenez la règle comme un guide, pas comme une loi. BforBank cite d’autres répartitions, comme 75/15/10 pour les petits budgets. Réduisez d’abord les envies et continuez à mettre un peu de côté chaque mois, même moins de 20 %.
Combien garder en épargne de précaution ?
Mes questions d’argent, le site d’éducation financière de la Banque de France, estime qu’elle doit représenter entre 3 et 6 mois de revenus. Elle doit rester disponible rapidement, sur un livret comme le Livret A, le LDD ou le LEP.
Puis-je appliquer la règle 50 30 20 dans Bujit ?
Oui, avec une étape à faire vous-même. Bujit suit les dépenses, pas les revenus : calculez la répartition une fois à partir de votre salaire net. Fixez ensuite le Budget mensuel à la somme des besoins et des envies, donnez un budget à chaque catégorie et utilisez M’avertir à pour afficher un bandeau quand une dépense ajoutée dans l’app atteint le pourcentage choisi.
Sources
- 50/30/20, la règle d’un budget équilibré (BforBank) (vérifié le 8 nov. 2026)
- Pourquoi épargner ? (Mes questions d’argent, Banque de France) (vérifié le 8 nov. 2026)