Resposta rápida
Para fazer um orçamento, anote tudo o que recebe no mês e tudo o que gasta, até o cafezinho. Separe as despesas em fixas, variáveis e sazonais, divida as do ano, como IPVA e IPTU, por 12 e subtraia da renda. Se sobrar, separe a poupança assim que o salário cair; se faltar, corte primeiro o que não é essencial.
- Comece por
- Tudo o que entra e sai em um mês
- Despesas
- Fixas, variáveis e sazonais
- Despesas do ano
- Somadas e divididas por 12
- Se faltar dinheiro
- Corte primeiro o não essencial
Nesta página
Como fazer um orçamento em 5 passos
Saber como fazer um orçamento é mais simples do que parece: você precisa do holerite, do extrato da conta, da fatura do cartão e de uma noite. Os passos seguem o Caderno de Educação Financeira do Banco Central, que propõe planejar, registrar, agrupar e avaliar, e o Guia de Planejamento Financeiro da CVM.
- Anote tudo o que entra. O salário líquido, que é o que de fato cai na conta, e também o que é fácil esquecer: auxílios como vale-transporte e vale-alimentação, comissões, bicos e benefícios. O Banco Central chama de receitas variáveis as que mudam de um mês para o outro, como comissões ou aulas particulares. Para prevê-las, use os meses anteriores como base.
- Anote tudo o que sai, por menor que seja. Do aluguel ou da prestação ao cafezinho: o Procon-SP calcula que um café de R$ 4 por dia dá R$ 120 no mês. Inclua os compromissos já assumidos, como as parcelas a vencer e a fatura do cartão, e distribua a fatura pelas categorias: a gasolina paga no cartão vai para transporte. Some também o que não vem todo mês, como IPTU, IPVA, Imposto de Renda, seguros, matrícula e material escolar, Natal e aniversários. Divida o total do ano por 12, como sugere o Idec, e anote como mais uma despesa do mês.
- Separe as despesas em grupos. Fixas: as que não variam ou variam muito pouco, como o aluguel, o condomínio e a prestação de um financiamento. Variáveis: as que mudam de um mês para o outro, como o supermercado e as contas de luz e de água, que dependem do consumo. Sazonais: as do ano, que o Banco Central diz não serem imprevistos, e sim despesas esquecidas no planejamento. A CVM sugere ainda marcar quais são essenciais e quais não são; no exemplo abaixo, as não essenciais ficam num grupo à parte.
- Subtraia e decida. Da renda, tire as despesas. O Banco Central chama o orçamento de superavitário quando sobra, neutro quando dá zero e deficitário quando falta, e diz que a meta é sobrar. Se sobrar, pague-se primeiro: separe a poupança assim que o salário cair, antes de pagar o resto, e, se quiser, autorize o banco a fazer uma transferência automática todo mês. Se faltar, corte primeiro o que não é essencial e depois veja quais despesas essenciais dá para reduzir.
- Acompanhe e ajuste. Anote os gastos de preferência todo dia, como pede o Banco Central, e no fim do mês compare o que gastou com o que tinha previsto. O Procon-SP sugere uma tabela com duas colunas para isso: valor previsto e valor gasto. É normal mudar os números nos primeiros meses, e o Banco Central pede para você não desanimar no começo.
Para onde vai a sobra? A CVM sugere começar pela reserva de emergência: dinheiro para cobrir o seu custo de vida por 6 a 12 meses (ela recomenda 12), guardado num investimento de baixo risco que dê para resgatar com facilidade. No começo, a CVM sugere pôr nela toda a sua capacidade de poupança.
Nunca anotou os seus gastos? Um mês anotando tudo o que você gasta dá números reais para o passo 2, no lugar de chutes. E se é a primeira vez, seu primeiro orçamento, com só seis categorias, é a versão mais simples destes passos.
Um exemplo de orçamento com R$ 4.200 por mês
Veja como fica um orçamento feito com esses passos, com números inventados para alguém que recebe R$ 4.200 de salário líquido por mês e mora de aluguel:
| Por mês | Tipo | |
|---|---|---|
| Aluguel | R$ 1.000 | Fixa |
| Condomínio | R$ 300 | Fixa |
| Plano de saúde | R$ 350 | Fixa |
| Internet e celular | R$ 150 | Fixa |
| Supermercado e feira | R$ 850 | Variável |
| Luz e água | R$ 200 | Variável |
| Transporte | R$ 270 | Variável |
| Farmácia | R$ 80 | Variável |
| Restaurante e delivery | R$ 300 | Não essencial |
| Lazer e streaming | R$ 100 | Não essencial |
| Despesas do ano, divididas por 12 | R$ 200 | Sazonal |
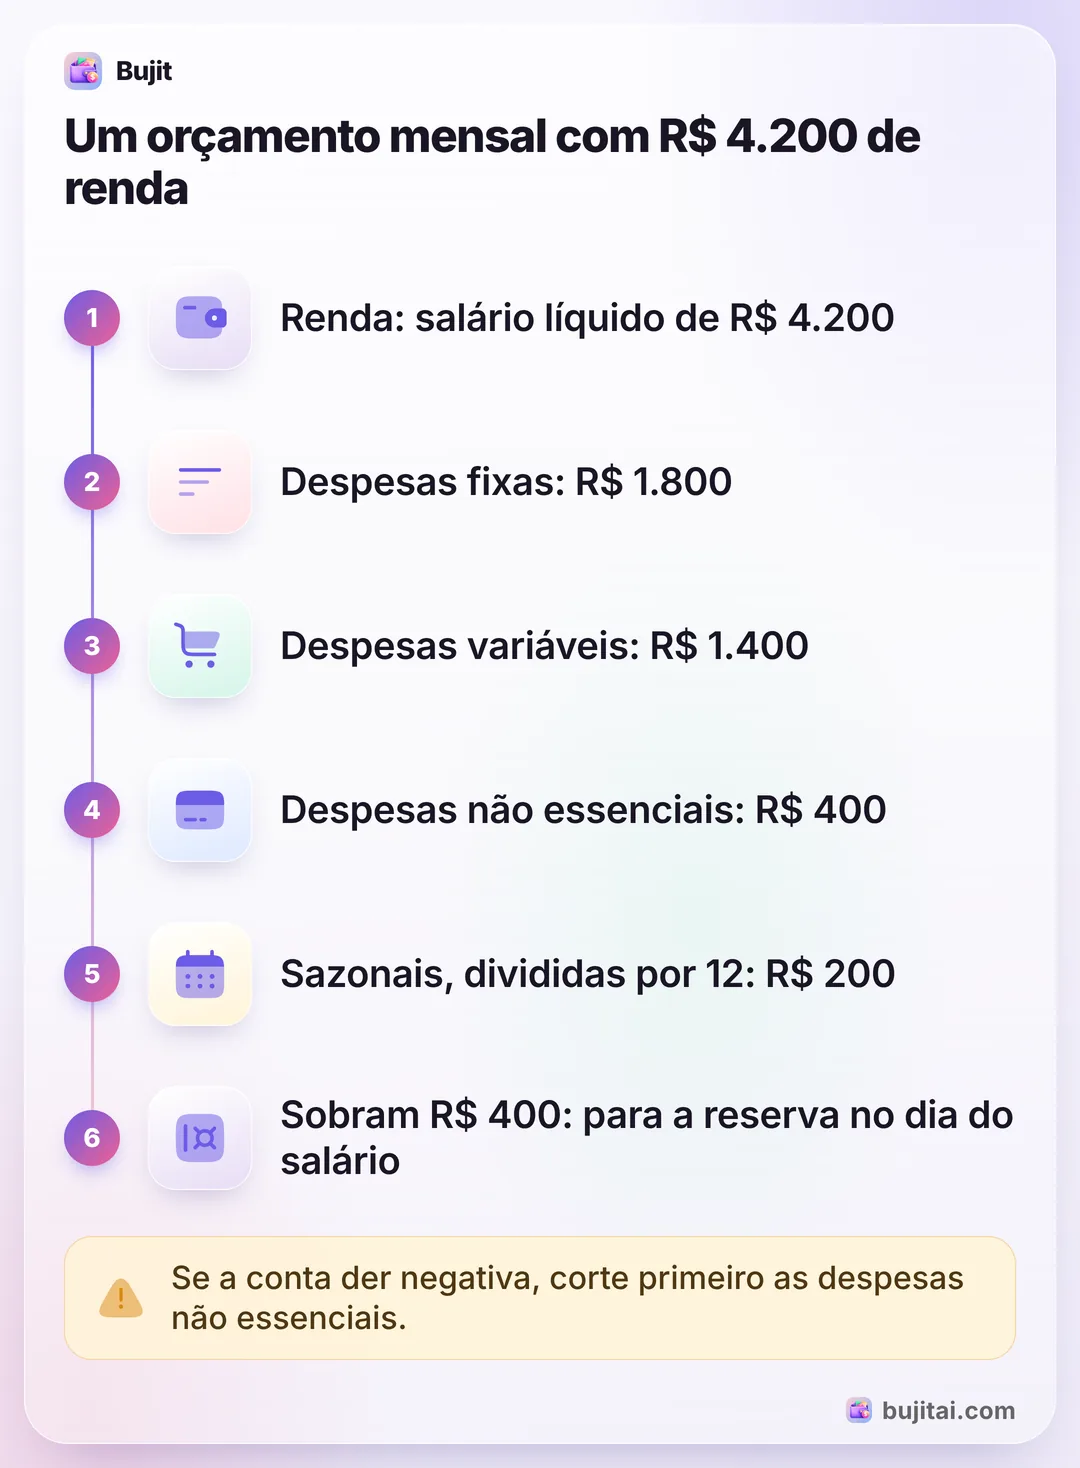
As despesas fixas somam R$ 1.800, as variáveis R$ 1.400 e as não essenciais R$ 400. Com os R$ 200 por mês para as despesas do ano (uma viagem de férias de R$ 1.200, R$ 800 em presentes de Natal e aniversários e a matrícula de um curso de R$ 400), o total é de R$ 3.800. Sobram R$ 400 por mês, que no exemplo vão para a reserva de emergência no mesmo dia em que o salário cai, e não no fim do mês. Se a conta desse negativa, os R$ 400 não essenciais seriam os primeiros a cortar.
Duas coisas que o exemplo não mostra. Se você recebe 13º salário, conte só o salário do mês e decida à parte o que fazer com o 13º, uma das rendas extras do ano que a CVM pede para não esquecer. Das férias, guarde para o mês da volta a parte que corresponde ao salário: o Idec lembra que elas são pagas adiantadas e que, no mês seguinte, não haverá salário. E as compras parceladas: anote cada parcela no mês em que ela cai na fatura e some as que ainda vão cair. Para o Banco Central, se for para dividir em prestações, o melhor é parar no número de vezes sem juros.
Quer uma referência? Na Pesquisa de Orçamentos Familiares 2017-2018 do IBGE, a habitação ficava com 36,6% das despesas de consumo das famílias brasileiras, o transporte com 18,1% e a alimentação com 17,5%. Os seus números podem ser bem diferentes, mas a moradia costuma ser o maior grupo.
Como dividir o dinheiro
Os cinco passos servem para qualquer método. O que muda é quanto você decide antes de o mês começar:
- Linha por linha, como no exemplo. Cada despesa tem a sua linha, e o que sobra vai para os seus objetivos. É o começo mais simples.
- A regra 50-30-20. Metade da renda líquida para necessidades, 30% para desejos e 20% para poupar ou pagar dívidas. Com os mesmos R$ 4.200, dividir o salário entre necessidades, desejos e poupança dá R$ 2.100, R$ 1.260 e R$ 840.
- Base zero. Cada real recebe uma função até a renda menos as despesas dar zero, com a poupança como mais uma função. É o método que pede mais acompanhamento.
- Os envelopes. O dinheiro de cada categoria vai para o seu próprio envelope, em dinheiro vivo ou num app. Funciona bem para uma categoria que sempre estoura.
O que um orçamento no papel não faz
- Não mostra como você está no meio do mês. O plano diz R$ 850 de supermercado. No dia 18, o papel não diz quanto sobra, a não ser que você tenha anotado cada compra.
- Não avisa. Uma categoria estoura em silêncio, e você só descobre no fim do mês ou quando a fatura fecha.
- Fica desatualizado. O aluguel sobe, você assina um streaming, muda de emprego. A CVM pede para acompanhar o orçamento de tempos em tempos e fazer os ajustes, e isso só acontece se você olhar.
| Papel | Planilha | App do banco | Bujit | |
|---|---|---|---|---|
| Planeja renda e poupança | Alguns bancos | Não, só gastos | ||
| Mostra o gasto de cada categoria | Se você somar | Com fórmulas | Alguns bancos | Quanto já foi usado de cada limite, com uma barra |
| Avisa antes de uma categoria acabar | Com formatação condicional | Alguns bancos | Um aviso quando você adiciona um gasto no app | |
| Inclui dinheiro vivo | Só como saque | |||
| Pede o login do banco | Não | Não | Sim | Não |
Como fazer um orçamento no Bujit
O Bujit, o app de controle de gastos que nós desenvolvemos, cuida da parte dos gastos do seu orçamento: um limite por categoria e quanto você já gastou em cada uma. Ele não registra a renda, então faça antes os passos 1 e 4 no papel. Não se conecta ao seu banco nem pede que você crie uma conta.
No Bujit
Baixar o Bujit- Veja o mês passado. Abra o Histórico, toque em Este mês, escolha Mês Passado e toque numa categoria para ver o total dela. Começando agora no Bujit? Desta vez, use o extrato e a fatura do cartão.
- Defina o orçamento mensal. Abra Orçamentos, toque em Definir no quadro Orçamento Mensal (ou em Editar orçamento total, se já houver um), informe o Valor e toque em Salvar. No exemplo são R$ 3.600: os gastos do mês, sem a reserva e sem os R$ 200 das despesas do ano.
- Dê um valor a cada categoria. Toque em Definir um orçamento embaixo de uma categoria, informe o Valor e toque em Salvar. No exemplo: Moradia R$ 1.650 (aluguel, condomínio, internet e celular, luz e água), Alimentação R$ 1.150 (supermercado, restaurante e delivery), Saúde R$ 430 (plano de saúde e farmácia), Transporte R$ 270 e Entretenimento R$ 100 (lazer e streaming). Deixe fora do Bujit o dinheiro das despesas do ano, assim como a reserva: os orçamentos recomeçam do zero todo mês, e uma despesa do ano deixaria a categoria acima do orçamento no mês em que você a paga.
- Escolha quando ser avisado. Arraste o controle Notificar ao atingir no quadro da categoria até a porcentagem que quiser, como 80%. Aparece um aviso quando um gasto que você adiciona no app passa desse ponto.
- Registre cada gasto. Toque em + no canto superior direito, depois em Entrada Manual, informe o valor, o que foi e a categoria, e toque em Salvar. No fim do mês, toque no quadro de uma categoria em Orçamentos para mudar o Valor para o mês seguinte.
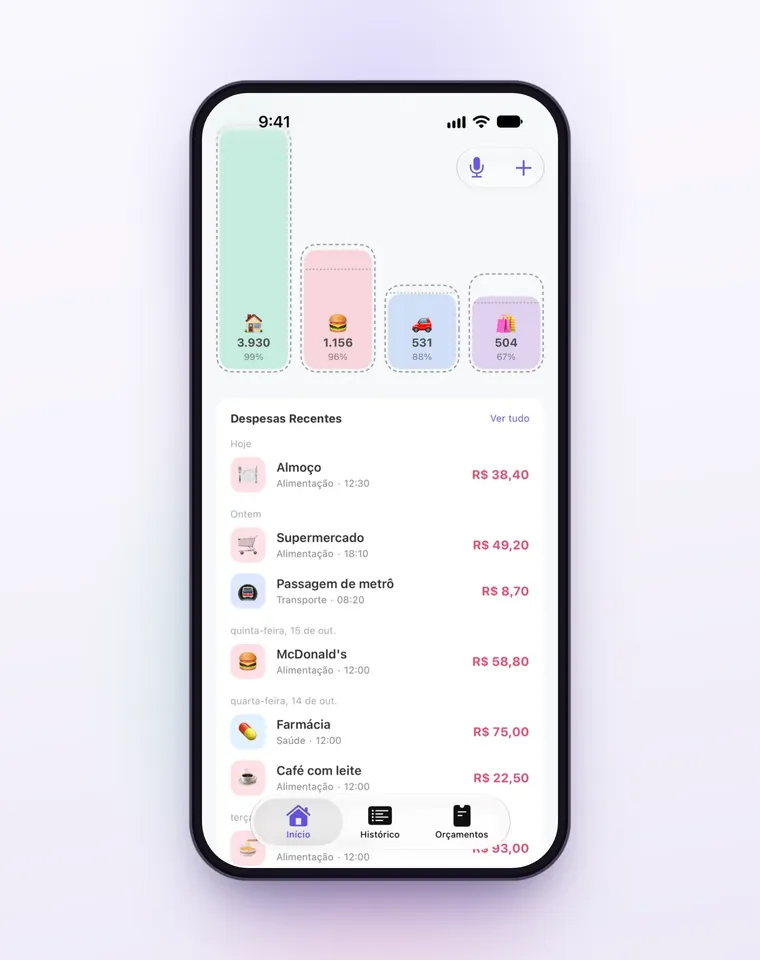
O quadro de cada categoria mostra quanto já foi usado do limite, diz Limite próximo acima de 80% e Acima do orçamento em, com o valor, quando você passa dele. Os orçamentos vão do dia 1º ao último dia do mês e recomeçam do zero no dia 1º, sem levar a sobra para o mês seguinte. No iPhone, uma automação do app Atalhos pode registrar cada compra que você paga com Apple Pay aproximando o iPhone da maquininha; ela usa as seis categorias que já vêm no Bujit (Alimentação, Transporte, Moradia, Entretenimento, Compras e Saúde), e essas compras não mostram o aviso do orçamento na hora de pagar. A entrada por voz e a leitura de recibos fazem parte do Bujit Pro: enviam ao Google Gemini o que precisam, e só depois que você concordar. Suas despesas ficam guardadas no seu celular.
Qual escolher?
- É o seu primeiro orçamento: os passos do Banco Central no papel, com o extrato e a fatura do mês passado, numa noite.
- Você gosta de fórmulas e quer ver renda e poupança: uma planilha com a renda no topo e uma linha por despesa. Para montar a sua, veja a planilha de orçamento com lista suspensa e SOMASE.
- Você paga quase tudo com um cartão só: as categorias do app do banco, comparadas com o plano uma vez por semana.
- Você usa dinheiro vivo, Pix e cartão e quer ver o que sobra sem fazer contas: um app de gastos como o Bujit, com o valor de cada categoria como limite.
Qualquer que seja a ferramenta, dê dois meses ao primeiro orçamento. O primeiro mês mostra quais estimativas falharam; o segundo já fica mais perto do que você gasta de verdade.
Perguntas frequentes
Como fazer um orçamento passo a passo?
Anote a renda do mês: o salário líquido, os auxílios e os ganhos extras. Anote as despesas, também as pequenas e as que vêm uma vez por ano. Separe-as em fixas, variáveis e sazonais, subtraia o total da renda e decida o que fazer com a diferença. Depois, registre o que gasta e compare com o que tinha previsto todo mês.
Quais despesas entram no orçamento?
Todas, por menores que sejam. O Banco Central divide as despesas em fixas, que não variam ou variam muito pouco, como o aluguel e a prestação de um financiamento, e variáveis, que mudam de um mês para o outro, como a conta de luz ou de água. E pede para não esquecer os compromissos sazonais, como impostos, seguros e matrículas.
Como colocar IPVA, IPTU e outras despesas do ano no orçamento?
Some o que elas custam no ano, divida por 12 e separe esse valor todo mês: um IPVA de R$ 1.200 vira R$ 100 por mês. O Banco Central chama essas contas de despesas sazonais e diz que não são imprevistos, e sim despesas esquecidas no planejamento. Conte também o Natal, o Dia das Mães, os aniversários e o material escolar.
E se eu gasto mais do que ganho?
Então o orçamento está deficitário, como diz o Banco Central. Corte primeiro as despesas não essenciais, como um streaming que você não assiste, e depois veja quais essenciais dá para reduzir: a CVM cita água, luz, telefone e TV. O Banco Central sugere ainda se perguntar se é possível aumentar a renda.
Como entram o 13º salário e as férias no orçamento?
O 13º entra como renda extra do ano, separada do salário do mês, e a CVM pede para contar também as férias. Mas o Idec lembra que as férias são pagas adiantadas e que, no mês seguinte, ao voltar ao trabalho, não haverá salário. Por isso, guarde para o mês da volta a parte que corresponde ao salário e trate como extra só o restante.
Dá para fazer o orçamento no Bujit?
Dá, mas só a parte dos gastos. Abra Orçamentos, toque em Definir no quadro Orçamento Mensal e informe o total de gastos do mês. Depois toque em Definir um orçamento embaixo de cada categoria, informe o Valor e toque em Salvar. O Bujit não registra a renda nem se conecta ao banco: faça a subtração no papel.
Fontes
- Caderno de Educação Financeira (Banco Central do Brasil) (verificado em 22 de nov. de 2026)
- Guia de Planejamento Financeiro (CVM, Portal do Investidor) (verificado em 22 de nov. de 2026)
- Educação Financeira (Procon-SP) (verificado em 22 de nov. de 2026)
- Confira as dicas do Idec para manter as contas em dia (Idec) (verificado em 22 de nov. de 2026)
- Cartão de Crédito: Utilize de Forma Consciente (Banco Central do Brasil) (verificado em 22 de nov. de 2026)
- POF 2017-2018: Famílias com até R$ 1,9 mil destinam 61,2% de seus gastos à alimentação e habitação (IBGE) (verificado em 22 de nov. de 2026)